Agfa verschwand, Kodak ging in die Insolvenz, CEWE erfand sich neu. Jetzt beginnen die Wochen, in denen das Unternehmen fast seinen gesamten Jahresgewinn verdient – und der Kapitalmarkttag zeigt, was danach kommt.
In den kommenden zehn Wochen entscheidet sich in Oldenburg das Geschäftsjahr der CEWE Group. Wenn Millionen Familien zwischen Herbstferien und Heiligabend ihre Handyfotos sichten, Fotobücher gestalten und Kalender für die Großeltern bestellen, schlägt bei CEWE die Stunde der Wahrheit, denn 98% des gesamten Jahresgewinns werden im viertel Quartal erwirtschaftet. Die ersten neun Monate sind Aussaat, das Weihnachtsgeschäft ist die Ernte.
Bemerkenswert ist weniger die Saisonalität als ihre Verlässlichkeit. Eigentlich hätte das Smartphone-Zeitalter einem Fotoentwickler längst den Garaus machen müssen. Stattdessen verkauft CEWE mehr Fotobücher als je zuvor, erhöht seine Dividende seit 17 Jahren ohne Unterbrechung und greift nun in Nordamerika an, ausgerechnet mit einem Namen, der wie kaum ein anderer für das Scheitern an der Digitalisierung steht. Eine Geschichte von kontinuierlicher Weiterentwicklung und umsichtiger Unternehmensführung, die wir auch als Aktionäre im ACATIS Small Diamonds mit großem Interesse verfolgen.
Sie beginnt mit einem Beinahe-Untergang. Über Jahrzehnte war CEWE ein klassischer Filmentwickler und wuchs zum größten Fotolabor Europas. Kunden gaben ihren Film im Drogeriemarkt ab, CEWE entwickelte und lieferte die Abzüge zurück. Dann kam die Digitalkamera. Laut Photoindustrie-Verband gingen in Deutschland im Jahr 2000 noch 191 Mio. Fotofilme über die Ladentheke, 2008 waren es nur noch 30 Mio. Agfa verschwand vom Fotomarkt, und Kodak, in dessen Labor 1975 die erste Digitalkamera gebaut worden war, flüchtete 2012 in den Gläubigerschutz.
CEWE dagegen investierte früh in digitale Drucktechnik, Online-Bestellungen und eigene Software. Der eigentliche Game Changer aber war ein Produkt, das 2005 eher unscheinbar startete, das CEWE FOTOBUCH. Plötzlich verkaufte CEWE nicht mehr eine austauschbare Dienstleistung, sondern ein emotionales Produkt mit deutlich höherem Wert pro Bestellung, das Kunden Jahr für Jahr wieder ordern. 2025 wurden über 6 Mio. Exemplare verkauft, so viele wie nie zuvor, Anfang 2026 wurde das 100-millionste Fotobuch bestellt. Das Smartphone, das der Branche den Todesstoß versetzen sollte, liefert seither den Rohstoff in nie dagewesener Menge. Je mehr Bilder auf dem Handy untergehen, desto größer scheint der Wunsch, die wichtigsten davon in den Händen zu halten.
Vom Film zum Fotobuch. Nach einigen Jahren des Umbruchs wächst CEWE seit Ende der 2000er-Jahre fast ausschließlich mit digitalem Fotofinishing. Quelle: CEWE, Kapitalmarkttag Oktober 2026
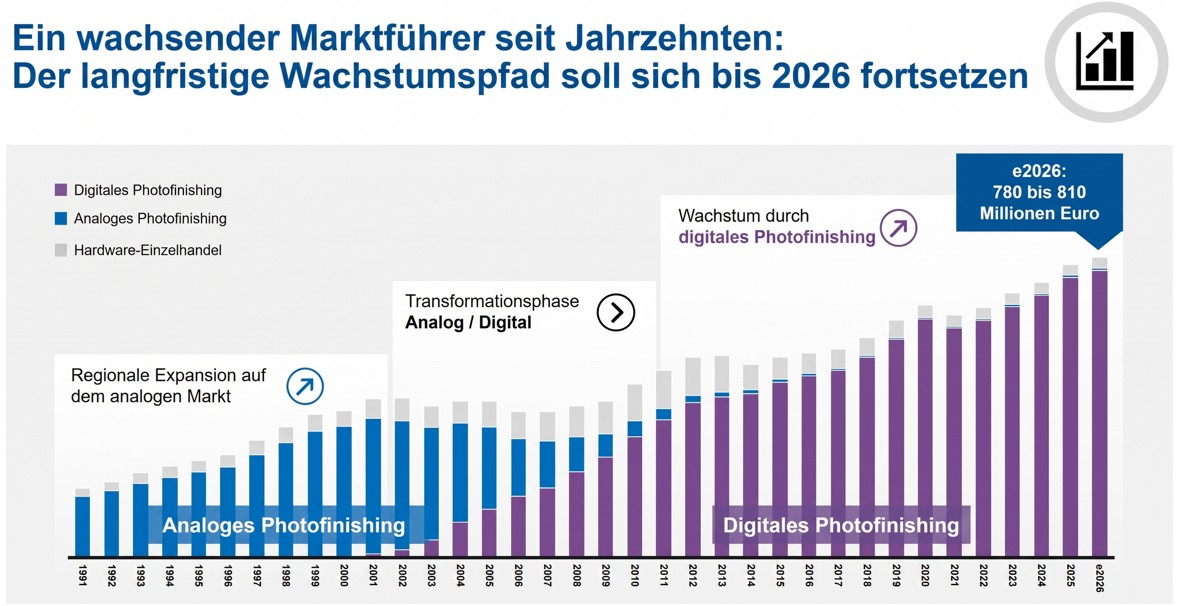
Die Grafik zeigt, wie radikal dieser Wandel war. Zwischen 2002 und 2009 trat der Umsatz auf der Stelle, während das analoge Geschäft fast vollständig durch digitales ersetzt wurde. Seitdem hat sich der Umsatz mehr als verdoppelt.
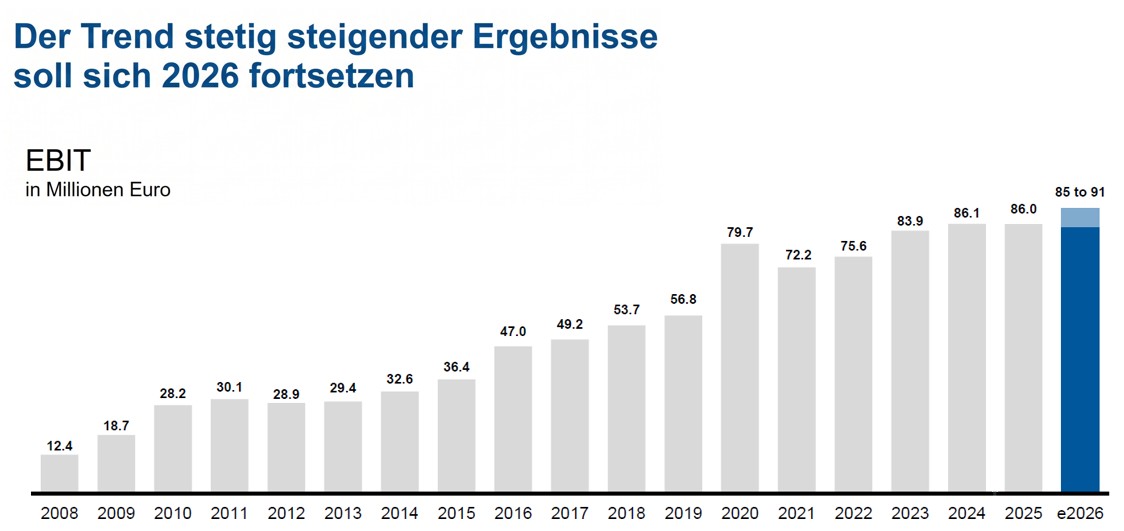
Noch eindrucksvoller ist die Ergebnisentwicklung. Das EBIT, also der operative Gewinn, stieg von 12,4 Mio. Euro im Jahr 2008 auf 86,0 Mio. Euro im Jahr 2025, das entspricht einem Wachstum von rund 12% pro Jahr. In 17 Jahren gab es nur zwei Rückgänge, 2012 um gut 1 Mio. Euro und 2021 nach dem außergewöhnlichen Corona-Jahr 2020, in dem die Menschen im Lockdown ihre Fotoarchive aufarbeiteten. Beide Male erreichte das Ergebnis spätestens zwei Jahre später wieder einen neuen Höchststand.
Ein Weiter-so-Profil. Das EBIT hat sich seit 2008 annähernd versiebenfacht, 2025 und 2026e ohne den verkauften Online-Druck, inklusive lag es 2025 bei 88,2 Mio. Euro. Quelle: CEWE, Kapitalmarkttag Oktober 2026
Ein wesentlicher Grund für diese Konstanz ist die Eigentümerstruktur. Persönlich haftende Gesellschafterin der CEWE Stiftung & Co. KGaA ist eine Stiftung, die Familie Neumüller ist weiterhin maßgeblich beteiligt. Das schützt vor kurzfristigem Renditedruck und erlaubt Investitionen, die sich erst über Jahre auszahlen. Für Aktionäre zeigt sich das am deutlichsten bei der Dividende.
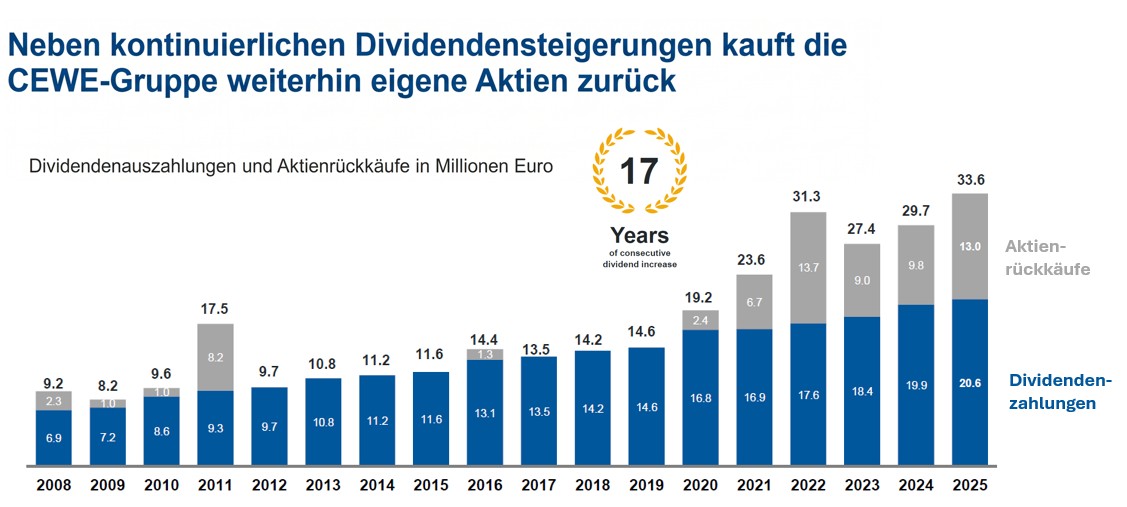
Von 1,00 Euro für 2008 stieg die Dividende auf zuletzt 3,00 Euro je Aktie. Sie wurde 17-mal in Folge erhöht, auch im Pandemiejahr 2020, als viele Unternehmen ihre Ausschüttungen strichen. In einer Dividendenstudie belegt CEWE damit Platz 2 sogenannten "Dividendenaristokraten" unter 611 untersuchten deutschen Börsenunternehmen. Hinzu kommen regelmäßige Aktienrückkäufe. Doch das Management kauf nicht jederzeit eigene Aktien zurück, sondern immer dann, wenn die eigenen Aktien am Kapitalmarkt gerade besonders günstig sind. So war es während der Eurokrise und zunehmend in den letzten Jahren. CEWE schafft damit auch durch die Rückkäufe einen echten Mehrwert - genau die Form von Kapitalallokation, die wir bei einem langfristig handelnden Management gerne sehen wollen.
Steigende Ausschüttungen plus Rückkäufe. Quelle: CEWE, Kapitalmarkttag Oktober 2026
Doch das Unternehmen ruht sich auf seiner soliden Substanz nicht einfach aus. Der Weiter-So-Charakter will aktiv entwickelt werden. Daher wurde auf dem Kapitalmarkttag am 6. Oktober von Vorstandschef Thomas Mehls gezeigt, dass CEWE 2026 zum Jahr des Umbaus gemacht hat. Die Strategie lässt sich in drei Begriffen zusammenfassen, verlässlich bleiben, profitabler werden, international wachsen.
Profitabler wird CEWE zunächst durch einen Verkauf. Den kommerziellen Online-Druck rund um SAXOPRINT, ein Geschäft mit Flyern und Visitenkarten, in dem vor allem Größe zählt, hat CEWE im Juli abgegeben. Für CEWE bedeutet dies weniger Umsatz, mehr Qualität, dazu ein Veräußerungsgewinn der auch direkt wieder Verwendung fand.
Wachsen will CEWE mit einem Kauf, und hier schließt sich der Kreis. Für einen Unternehmenswert von rund 88 Mio. Euro übernimmt CEWE KODAK MOMENTS, das weltweite Sofortfoto-Geschäft von Kodak Alaris. Ausgerechnet der Name, der zum Symbol für das Scheitern an der Digitalisierung wurde, geht damit an den Fotoentwickler, der sie gemeistert hat. Kodak Moments betreibt rund 37.000 vernetzte Fotostationen in etwa 16.000 Verkaufsstellen, unter anderem bei der US-Drogeriekette CVS, und erzielt rund 200 Mio. Euro Umsatz. Damit erhält CEWE auf einen Schlag Zugang zu den USA, Kanada, Mexiko und Australien, und das für weniger als einen halben Jahresumsatz. Mittelfristig soll über diese Kanäle auch das CEWE FOTOBUCH in die Regale nordamerikanischer Händler kommen.
Ein Selbstläufer ist das nicht. Übernahmen gehören allerdings ebenfalls zum Handwerk des Hauses, mehr als 40 hat CEWE in seiner Geschichte integriert und das Ziel ist klar formuliert. Innerhalb von rund fünf Jahren soll die EBIT-Marge auf über 12% steigen, die Kapitalrendite auf über 20%.
Und die Bewertung? Nach dem Kapitalmarkttag vor einigen Tagen haben die Aktien bereits leicht angezogen, doch die Bewertung ist weiterhin attraktiv. So liegt das KGV für die nächsten 12 Monate bei gerade mal 11 - für ein Unternehmen was seit über einem Jahrzehnt sowohl Buchwert, wie auch Gewinn pro Aktie im Schnitt um 10% p.a. gesteigert hat. CEWE ist so solide wie eh und je, doch die Bewertung liegt aktuell 30% unter dem historischen Durchschnitt (KGV von 14)
Spektakulär ist an CEWE wenig, solide hingegen viel und gerade darin liegt der Reiz. Genau diese Unternehmen mit solidem Wachstum, die der Kapitalmarkt temporär vernachlässigt suchen wir für den ACATIS Small Diamonds und stimmt die Bewertung, dann investieren wir.
Über den Autor: David Houdek ist seit 20 Jahren Value-Investor aus Leidenschaft und bei ACATIS Investment der Fondsmanager des ACATIS Small Diamonds. Selbst mit einem Großteil seines Vermögens im Fonds investiert, sucht er in den Weiten des Aktienuniversums nach unbekannten Weiter-so-Aktien - unterbewerteten Qualitätsunternehmen abseits des Mainstreams die noch für viele Jahre ihre erfolgreiche Geschäftsentwicklung fortsetzen können. Folgen Sie David Houdek auf LinkedIn für weiteren Content rund um Aktien, Börse und Investieren.
Disclaimer: Dieser Beitrag dient ausschließlich der Veranschaulichung unseres Investmentprozesses und stellt keine Anlageberatung dar. ACATIS kann in dem besprochenen Unternehmen investiert sein – es kann daher ein Interessenkonflikt bestehen. Für die Richtigkeit und Vollständigkeit der Angaben wird trotz sorgfältiger Recherche keine Gewähr übernommen.

