Anzeige
++++++ BOHR-HAMMER AUS MEXICO: 16,6 % Kupfer! 583 Gramm Silber! Dieser Mini-Explorer meldet einen spektakulären Fund ++++++
PortfolioPlus
Dein Depot in Echtzeit – Kurse, Renditeanalyse und Dividendenplaner an einem Ort.
Anzeige
Gorilla WKN: A403RS ISIN: KYG4000K1756 Kürzel: GRRR Forum: Aktien User: ?????
9,20
USD
-0,22 % -0,02
14:16:35 Uhr,
UTP Consolidated
Kostenlose Aktienchance per SMS
Ausgewählte Trading-Einschätzungen aufs Handy.
Kommentare 3.402
Kasi77,
29. Sep 13:43 Uhr
2
Der Kunde in Batam ist ein nicht genannter "globaler Technologiekunde mit hoher Investitionsqualität". Yotta ist ein indischer Anbieter von KI-Cloud-Diensten und Rechenzentren. Der Auftrag aus Taiwan (22. September) stammt von einem wiederkehrenden Kunden, der als das größte Kriminaluntersuchungsbüro in der Region Asien-Pazifik beschrieben wird, und erweitert eine bestehende Installation. Allein Batam, Yotta 1 und Yotta 2 belaufen sich auf rund 5,5 Milliarden US-Dollar an vertraglich vereinbarten Umsätzen.
Der Geschäftsbericht lässt den größten Teil der abgeschlossenen Verträge aus.
Die Prognose für das Geschäftsjahr 2027 liegt bei 450 bis 500 Millionen US-Dollar. Im Telefonkonferenzgespräch am 31. August nannte der Finanzvorstand, welche Projekte darin enthalten sind: Yotta 1 (ca. 100 Millionen US-Dollar pro Jahr), Yotta 2, erste Charge (ca. 250 Millionen US-Dollar) und die ersten 300 NeutraDC-Server (75 bis 80 Millionen US-Dollar). Diese drei zusammen ergeben 425 bis 430 Millionen US-Dollar, sodass der Rest des Geschäfts nur 20 bis 70 Millionen US-Dollar beitragen muss.
Der Finanzvorstand nannte auch, was nicht in der Prognose enthalten ist:
die restlichen 700 NeutraDC-Server (ein Finanzierungsangebot liegt bereits vor, die Installation soll Ende des Jahres erfolgen)
NeutraDC, Phase 2 (875 Server)
Yotta 2, zweite Charge
der Campus in Korat, Thailand
Basierend auf den eigenen Vertragswerten des Unternehmens, hier eine Schätzung des Wertes dieser ausgeschlossenen Projekte (meine Berechnungen). Batam, Phase 1, beläuft sich auf 1,3 Milliarden US-Dollar über 5 Jahre verteilt auf 1.000 Server, oder etwa 260.000 US-Dollar an Umsätzen pro Server und Jahr. Deshalb entsprechen 300 Server den prognostizierten 75 bis 80 Millionen US-Dollar. Bei gleicher Berechnung sind die nächsten 700 Server etwa 180 Millionen US-Dollar pro Jahr wert, und Phase 2 etwa 240 Millionen US-Dollar pro Jahr. Wenn man jeden abgeschlossenen Vertrag durch seine Laufzeit von fünf Jahren teilt, ergeben sich für Batam, Yotta 1 und Yotta 2 bei voller Auslastung etwa 1,1 Milliarden US-Dollar pro Jahr. Der aktuelle Unternehmenswert beträgt etwa 318 Millionen US-Dollar.
Die Analysten haben bereits begonnen, die Prognose zu übertreffen: Der Konsens für 2027 liegt bei 581 Millionen US-Dollar, basierend auf den Schätzungen von 5 Analysten, was über dem oberen Ende der Spanne des Unternehmens liegt.
Warum sich die Gewinnmarge ändern sollte
Der aktuelle Gewinn- und Verlustrechnung sieht schlecht aus, weil Gorilla die Hardware verkauft, bevor die Einnahmen aus den Dienstleistungen erzielt werden. Der CEO brachte es so auf den Punkt: Die Hardware "muss geliefert, installiert, in Betrieb genommen, getestet und vom Kunden akzeptiert werden", bevor sie volle finanzielle Ergebnisse erzielt. Bis dahin sind die Umsätze hauptsächlich auf den Verkauf von Hardware zurückzuführen, mit einer Gewinnmarge von nahezu Null.
Sobald die Server akzeptiert sind, erwartet das Management eine Bruttogewinnmarge von über 75 % für die GPUaaS-Verträge, und der Finanzvorstand schätzt eine durchschnittliche Bruttogewinnmarge für das gesamte Unternehmen im Bereich von "40 % oder mehr" für 2027. Diese Zahl ist seine Schätzung, keine formelle Prognose. Bei einer Gewinnmarge von 75 % erzielt jeder Server in Batam etwa 195.000 US-Dollar an Bruttogewinn pro Jahr, vor Abschreibungen und Zinsen (meine Berechnungen). Die durchschnittliche Bruttogewinnmarge der Vergleichsunternehmen beträgt 67 %. Die Bruttogewinnmarge von Gorilla muss nicht mit der der Vergleichsunternehmen übereinstimmen, damit der Aktienkurs steigt; sie muss von etwa 5 % auf einen Wert steigen, der eher einem Cloud-Geschäft entspricht. Der erste Test steht im vierten Quartal an, wenn Yotta 1 und die ersten 300 Server in Batam in Betrieb genommen werden.
Kasi77,
29. Sep 13:42 Uhr
2
GRRR · Ungefähr 5,5 Milliarden US-Dollar an unterzeichneten GPU-Verträgen, ein Leitfaden für das Jahr 2027, der die finanzierten Server nicht berücksichtigt, und ein Kurs-Gewinn-Verhältnis (KGV) unter 1.
Die Aktie von Gorilla Technology wird derzeit zu etwa 0,7-mal dem prognostizierten Umsatz des Unternehmens für das Jahr 2027 gehandelt. Die vergleichbaren Unternehmen im Bereich GPU-Cloud, die ich beobachte (CoreWeave, Nebius, IREN, Applied Digital, WhiteFiber), werden mit einem durchschnittlichen KGV von 6,5-mal dem prognostizierten Umsatz des nächsten Jahres gehandelt. Gorilla ist außerdem das einzige Unternehmen in dieser Gruppe, das auf seiner Bilanz einen positiven Cashflow aufweist.
Solche Abschläge haben in der Regel einen Grund, und dieser ist hier gegeben. Wenn man sich die Gewinn- und Verlustrechnung ansieht, erkennt man ein Unternehmen, das Hardware integriert: Der Bruttogewinn im ersten Halbjahr betrug 4,9 %, im zweiten Quartal war er leicht negativ, und das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) betrug -14,6 Millionen US-Dollar. Als Gorilla ein Quartal meldete, das die eigenen, angehobenen Erwartungen übertraf und die Prognose für das Gesamtjahr erhöhte, fiel die Aktie am nächsten Tag um 11 %.
Der Markt bewertet derzeit die aktuelle Gewinn- und Verlustrechnung. Mein Argument ist, dass die Verträge eine völlig andere Gewinn- und Verlustrechnung ab diesem Quartal beschreiben.
Was bereits unterzeichnet wurde:
In den letzten drei Monaten hat Gorilla eine Reihe von potenziellen Projekten in unterzeichnete, verbindliche GPU-as-a-Service-Verträge umgewandelt:
Kasi77,
29. Sep 13:42 Uhr
0
Hab ich auch so eine DD mal gemacht . 🤣🤣🤣🤣
Kasi77,
28. Sep 16:41 Uhr
5
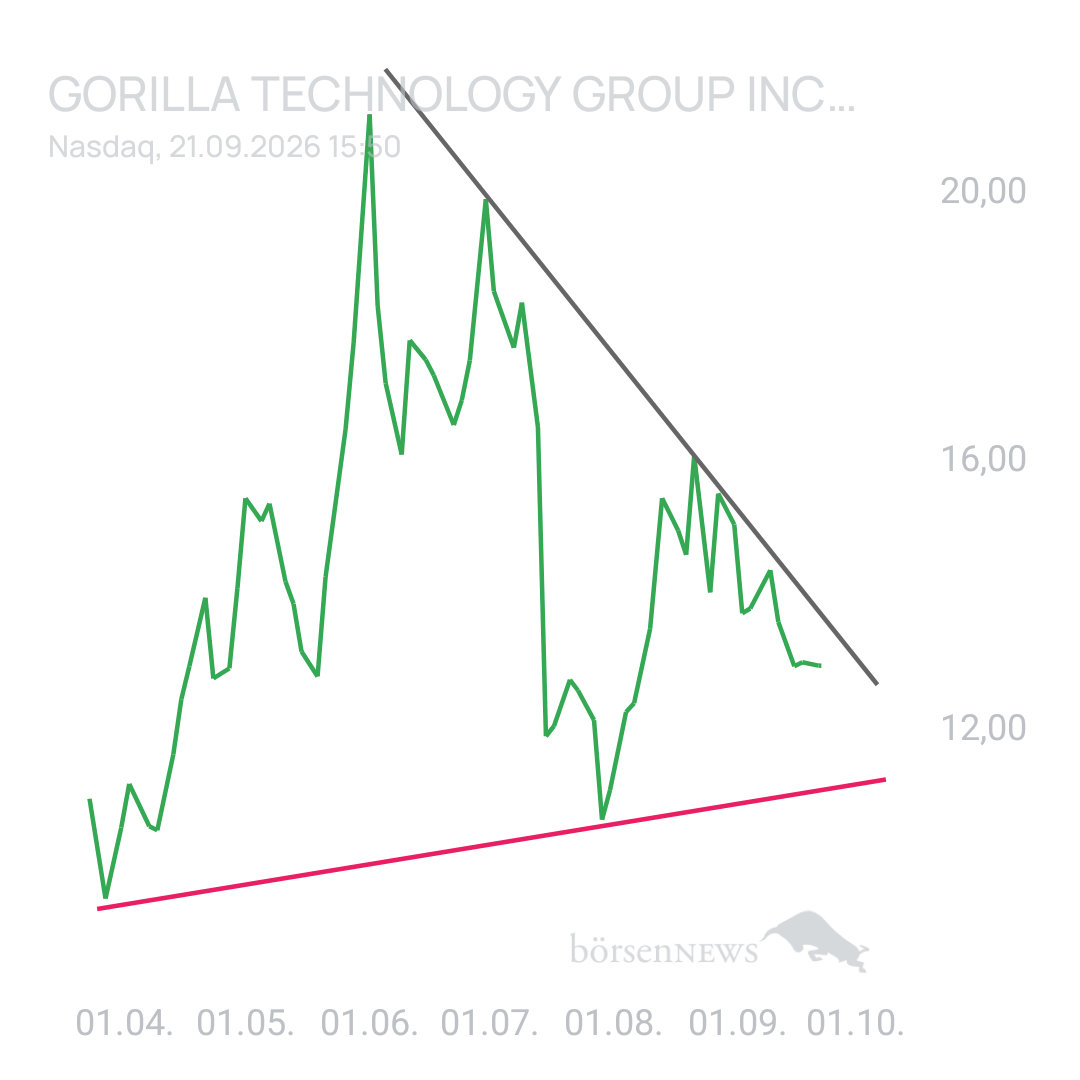
In diesem Umfeld behauptet sich der Wert recht gut. Sollten positive Nachrichten den Kurs über 14,31 $ treiben, könnte sich das aktuelle Setup zu einem „Short-W“-Muster entwickeln. Oberhalb von 16,72 $ würde der Wert in einen Bullenmarkt eintreten. Die Konsolidierung in Form eines fallenden Keils setzt sich fort.
g
Kasi77,
25. Sep 17:19 Uhr
4
Wir müssen über 16$

Billi1,
24. Sep 21:50 Uhr
0
Hält sich stark in dem schlechten Markt
Kasi77,
24. Sep 21:30 Uhr
2
Glaube wir haben heute den 50 DMA getestet . Und ab dafür 🤔
E
Erik1234,
24. Sep 13:52 Uhr
6
Auf der Regierungsbeschaffungsseite lautet der Projekttitel
„Erweiterung des Backend-Systems für Netzwerkverkehrsprotokolle sowie Aufbau, Betrieb und Wartung eines Systems für Datenintegration und -analyse“
mit einem Zuschlagswert von NT$750.000.000, Gorilla als Zuschlagserhalt, und es wird ausdrücklich als nationaler Sicherheitsbereich gekennzeichnet.
Ein fest zugesagtes Projekt im Wert von ca. $23,6 Mio. (ca. 3,66 Mrd. Yen).
Aus Sicht des gesamten GRRR ist es nicht so gewaltig wie Yottas $2,8 Mrd. oder NeutraDCs $2,5 Mrd.
Allerdings handelt es sich hierbei um das ursprüngliche Geschäftsfeld von Gorilla im Bereich KI und nationale Sicherheit, das auch ohne massive Kredite erworben werden kann, und um eine Zusatzbestellung von bestehenden staatlichen Kunden.
Deshalb passt es, wenn man den Inhalt der $500 Mio. für 2027 betrachtet,
Yotta/Neutra = Skaleneffekte schaffen
+
Taiwan etc. = Hohe Mehrwerte und hohe Bruttomargen schaffen
sehr sauber in die von Jay im WTR skizzierte Geschäftskonstellation.
Ich halte das für ein qualitativ hochwertiges $24-Mio.-Projekt, das über den Betrag hinausgeht. $GRRR
Mitdu1289,
23. Sep 17:00 Uhr
6
Ein erster Einsatz beweist Fähigkeit. Eine große Erweiterung beweist Vertrauen.
Gorilla hat einen bedeutenden Mehrjahresvertrag gewonnen, um seinen eingesetzten Technologie-Fußabdruck bei einem Kunden auf nationaler Ebene in Taiwan zu erweitern.
Das Programm bringt zusätzliche Next-Generation-GPU-Infrastruktur, sichere Datenintegration und KI-gestützte Analysen zusammen, um komplexe Intelligence-Workloads im großen Maßstab zu unterstützen. Es umfasst auch drei Jahre Wartung, Support und fortlaufende Systemverbesserungen.
Das ist, was Gorilla aufbaut: Infrastruktur, die mehr als nur Rechenleistung bereitstellt. Infrastruktur, die Daten, Sicherheit, Analysen und Software verbindet, um Intelligence dort zu liefern, wo sie am wichtigsten ist.
Von beschleunigter Rechenleistung bis hin zu handlungsrelevanter Intelligence – Gorilla liefert auf beiden Ebenen.
Entdecken Sie, was dieser neueste Erfolg für unser anhaltendes Wachstum in Taiwan und auf internationalen Märkten bedeutet:
Vollständige Pressemitteilung hier: investors.gorilla-technology.com/gorilla-techno…
#GorillaTechnology #GRRR $GRRR #AI #IntelligenceInfrastructure #SovereignAI #PublicSafety #DigitalTransformation
E
Elcoachi,
23. Sep 12:09 Uhr
1
Danke für die Infos, ich könnte mir vorstellen, dass sukzessive Institutionelle Anleger auf Gorilla aufmerksam werden. Ist zwar nicht immer gut, aber bei der überschaubaren MK ein nicht unwesentliche Hebel. Die Story bleibt gut und wird mit immer mehr Substanz unterlegt. Wenn sich jetzt noch China und die USA über die Lieferung von Chips einigen, dann geht ein weiterer positiver Schub durch den Sektor.
Kasi77,
23. Sep 11:30 Uhr
2
$GRRR ... 400mc und die Aktie schloss heute bei $14.40 👇👇👇
Chandan bei der Water Tower Research-Veranstaltung am 22. September:
-2027 guidance bleibt bei $450M–$500M Umsatz. Noch auffälliger sagte Chandan, dass Gorillas „Ambition“ für das folgende Jahr $1,3B–$1,8B beträgt. Er betonte ausdrücklich, dass letzteres eine Ambition ist, keine formelle Guidance.
-Er beschrieb drei Umsatzmotoren jetzt: das ursprüngliche Edge-AI/Sicherheits/Smart-City-Geschäft; AI-Infrastruktur/GPU-as-a-Service; und Rechenzentrum/verwaltete Infrastruktur. Er betonte, dass Gorilla ein wesentlich anderes Geschäft ist als noch vor 18 Monaten.
-Zu Yotta sagte er, dass das erweiterte Indien-Programm etwa 20.736 NVIDIA B300 GPUs abdeckt und einen aggregierten Vertragsvolumen von rund $2,5B–$2,6B hat. Er charakterisierte Yotta als Übergang von einem spannenden Vertrag zu einer „enormen Umsetzungsübung“.
-Gorilla hat seine Belegschaft bereits ungefähr verdoppelt und erreicht 600+ Personen inklusive Auftragnehmer, während es die Umsetzung hochfährt.
-Chandan sagte, dass Gorillas Projektpipeline $10B übersteigt. --Die Konferenz-Zusammenfassung sagt, dass das Management Chancen in Indien, Indonesien, Malaysia, Thailand, Singapur und Ägypten bearbeitet, während es auch die USA, Südkorea und Japan erkundet.
-Chandan insistierte darauf, dass diese Projekte kundengetrieben sind und keine spekulativen Bauten. Sein Satz war: „Keine Fingerbewegung ohne Kundenabkommen.“ Mit anderen Worten, nach Chandan kauft/baut Gorilla keine großen Infrastrukturen in der Hoffnung, dass irgendwann jemand sie nutzt.
-Er sagte auch, dass das Team kollektiv mehr als 40 Rechenzentren gebaut hat, was er als einen Grund nannte, warum Gorilla für diese großen sovereign-AI-Projekte konkurrieren kann.
Mitdu1289,
22. Sep 22:11 Uhr
1
Vielen Dank heute vor allem an @Kasi77 @Billi1 und @Erik1234 für die Infos ...👋🏻
Meistdiskutiert
|
|
Thema | ||
|---|---|---|---|
| 1 | Stellantis | +11,12 % | |
| 2 | DAX Prognose / Germany 40 | +0,19 % | |
| 3 | SAP Hauptdiskussion | -0,14 % | |
| 4 | HauptForum SK HYNIC | +9,31 % | |
| 5 | SynBiotic Hauptdiskussion | +81,45 % | |
| 6 | für alle, die es ehrlich meinen beim Traden. | ||
| 7 | Circus SE Inhaber-Akt Hauptdiskussion | +0,48 % | |
| 8 | Keel Infrastructure Corporation Hauptdiskussion | -1,11 % | |
| 9 | Palantir ohne Schnickschnack | -0,62 % | |
| 10 | MICRON TECHNOLOGY Hauptdiskussion | +5,46 % | Alle Diskussionen |
Aktien
|
|
Thema | ||
|---|---|---|---|
| 1 | Stellantis | +11,12 % | |
| 2 | SAP Hauptdiskussion | -0,14 % | |
| 3 | HauptForum SK HYNIC | +9,31 % | |
| 4 | SynBiotic Hauptdiskussion | +81,45 % | |
| 5 | Circus SE Inhaber-Akt Hauptdiskussion | +0,48 % | |
| 6 | MICRON TECHNOLOGY Hauptdiskussion | +5,46 % | |
| 7 | Ulis leckere Gerresheimer Trüffel | +0,37 % | |
| 8 | Keel Infrastructure Corporation Hauptdiskussion | -1,11 % | |
| 9 | Palantir ohne Schnickschnack | -0,62 % | |
| 10 | TELEFONICA Hauptdiskussion | +0,66 % | Alle Diskussionen |