Einen Gewinner zu verkaufen, verlangt Härte gegen sich selbst. Die Aktie läuft, die Nachrichtenlage stimmt, der Depotauszug sieht gut aus – und genau in diesem Moment auszusteigen, widerspricht jedem Instinkt.
Der Frankfurter Modern Value Index hat es beim jüngsten Rebalancing trotzdem getan: ohne Zögern, nach Regel. Ausgerechnet bei dem Titel, der zuletzt am besten lief.
Computacenter ist ein britisches IT-Systemhaus. Das Unternehmen beschafft und betreut Hardware und Software für Großkonzerne – ein Geschäft, das selten Schlagzeilen macht und lange genau deshalb unterschätzt wurde. Dann kam der Aufbau von KI-Rechenzentren, und mit ihm ein Nachfrageschub, den kaum jemand in dieser Wucht auf dem Zettel hatte. Die Aktie lief stark.
So stark, dass ihr Kurs den fairen Wert erreichte, den die Analysten von Shareholder Value Management für das Unternehmen errechnet hatten. Damit war die Position fällig. Die bankenunabhängige Fondsboutique formuliert es in ihrem Rebalancing-Kommentar so: Man verkaufe nicht, weil Computacenter schlechter geworden sei, sondern weil andere Titel auf dem aktuellen Kursniveau mehr Potenzial böten. Ein erheblicher Teil des künftigen KI-Rückenwinds sei im Kurs bereits vorweggenommen.
Das ist der Punkt, an dem sich Modern Value von einem gewöhnlichen Qualitätsansatz trennt. Ein reiner Quality-Index kauft gute Unternehmen – und behält sie, fast unabhängig vom Preis. Hier entscheidet der Abstand zwischen Kurs und errechnetem Wert. Schrumpft dieser Abstand auf null, ist das kein Erfolg zum Feiern, sondern ein Verkaufssignal.
Der Dominoeffekt: Amazon ist zurück
Diese eine Entscheidung hatte eine Nebenwirkung, die das Prinzip noch deutlicher macht als der Verkauf selbst.
Amazon war im März 2026 in den Index aufgerückt und im Juni bereits wieder ausgeschieden – damals, weil andere Werte ein besseres Ranking aufwiesen. Jetzt ist die Aktie zurück. Nicht, weil sich bei Amazon etwas verändert hätte, sondern weil sich die relative Attraktivität verschoben hat: Bestandstitel wie Computacenter sind deutlich gestiegen, damit ist ihre erwartete Restrendite gesunken – und Amazons erwartete Gesamtrendite im Vergleich wieder attraktiver geworden.
Der Platz wurde frei, weil ein anderer ihn sich verdient hatte. Und weil er ihn sich zu gut verdient hatte.
Dass Amazon die Qualitätshürde überhaupt nimmt, begründet die Fondsboutique mit zwei Burggräben: dem Logistiknetz im Handel und hohen Wechselkosten in der Cloud.
Wer noch gehen musste – und wer kam
Zwei weitere Titel aus dem Gesundheitsbereich verließen den Index: Recordati, wo ein Übernahmeangebot mit Delisting-Ziel das Potenzial nach oben deckelt – und bioMérieux, dessen Burggraben in der Infektionsdiagnostik nach Einschätzung der Fondsboutique zunehmend herausgefordert wird, durch neue Wettbewerber und wachsenden Kostendruck in den Gesundheitssystemen.
Hereingekommen sind neben Amazon zwei französische Konzerne:
- Bureau Veritas – Prüf- und Zertifizierungskonzern in rund 140 Ländern. Das Unternehmen verkauft kein Produkt, sondern Konformität: Die Nachfrage entsteht aus Gesetzen und Zulassungspflichten und läuft damit weitgehend unabhängig von der Konjunktur. Als Wachstumstreiber nennt die Fondsboutique ausgerechnet die Abnahme von Rechenzentren – dieselbe KI-Welle, die Computacenter zu teuer gemacht hat.
- Air Liquide – Industriegase. Der Konzern baut seine Anlagen direkt beim Kunden und sichert sich Abnahmeverträge über viele Jahre. Den Kaufanlass sieht die Fondsboutique im Einstieg des aktivistischen Investors Elliott, der bei Margen und Kapitalrenditen zum größeren Wettbewerber Linde aufschließen will.
Die Spielregeln von Modern Value
Der Ansatz versteht sich als Weiterentwicklung des klassischen Value-Investing in der Tradition von Warren Buffett und Charlie Munger: nicht statistisch billige Aktien einsammeln, sondern sehr gute Unternehmen zu fairen Preisen kaufen.
Ausgewählt wird nach dem erwarteten Total Shareholder Return (TSR) über fünf Jahre – zusammengesetzt aus Free-Cashflow-Rendite, Wachstum und Bewertungsveränderung. Nicht das Kurs-Gewinn-Verhältnis entscheidet, sondern die erwartete Aktionärsrendite. Dazu kommen zwei qualitative Filter:
- Wirtschaftlicher Burggraben: ein struktureller Wettbewerbsvorteil, den die Konkurrenz nicht kurzfristig kopiert – Netzwerkeffekte, hohe Wechselkosten, Kostenvorteile.
- Starke Eigentümerstruktur: bevorzugt familien- oder eigentümergeführte Unternehmen, in denen Entscheidungsträger eigenes Kapital im Risiko haben.
Aus rund 50.000 Aktien weltweit filtert der Index in mehreren Stufen – Regionen, Sektor-Ausschlüsse und ESG-Screening, Liquidität, hauseigene Watchlist – am Ende 25 Titel heraus. Jeder wird mit vier Prozent gleich gewichtet und einmal pro Quartal auf diese Gewichtung zurückgesetzt.
Warum Qualität gerade jetzt ein Thema ist
Der Zeitpunkt ist kein Zufall. Qualitätsaktien haben zwei zähe Jahre hinter sich: Das Wirtschaftsmagazin „Bilanz“ verwies im Frühjahr 2026 darauf, dass der MSCI World Quality Index seit April 2024 rund 26 Prozent zulegte, während der breitere MSCI All Country World Index um knapp 38 Prozent stieg. An den Gewinnen und Bilanzen der Unternehmen lag das nach Einschätzung von Shareholder Value Management nicht, sondern an der Marktdynamik – Rekordzuflüsse in passive Produkte, eine hohe Indexkonzentration auf wenige Mega-Caps und eine Risikofreude, die vor allem Zyklisches und alles rund um künstliche Intelligenz belohnte. Ob sich die Lücke wieder schließt, weiß niemand: Historisch hat sich der Quality-Faktor über volle Zyklen behauptet, eine Garantie ist das nicht.
Der ETF in Zahlen
- Name: Frankfurter UCITS-ETF – Modern Value
- ISIN / WKN / Ticker: LU2439874319 / FRA3TF / C9DF
- Auflage: 30. Juni 2022, Luxemburger FCP, KVG: Axxion S.A.
- Index: Frankfurter Modern Value Index, 25 Titel, gleichgewichtet zu je 4 %, quartalsweises Rebalancing
- Abbildung: physisch, vollständige Replikation
- Ertragsverwendung: thesaurierend
- Laufende Kosten (TER): max. 0,53 % p. a. (Quelle: Shareholder Value Management, Factsheet 30.09.2026)
- Fondsvolumen: rund 58 Mio. Euro (Quelle: Shareholder Value Management, Factsheet 30.09.2026)
- Handelsplätze: XETRA, gettex, SIX Swiss Exchange
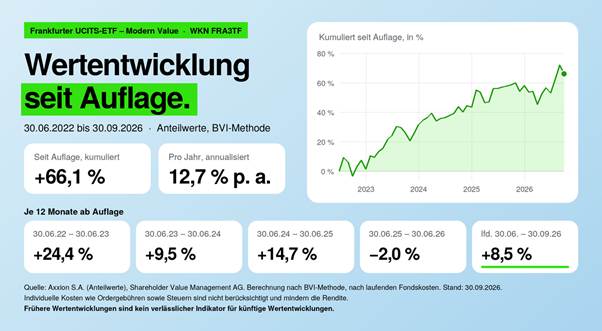
- Wertentwicklung je 12 Monate ab Auflage: 30.06.22–30.06.23: +24,4 % · 30.06.23–30.06.24: +9,5 % · 30.06.24–30.06.25: +14,7 % · 30.06.25–30.06.26: −2,0 % · laufend 30.06.–30.09.26: +8,5 %
- Seit Auflage (30.06.2022–30.09.2026): +66,1 % kumuliert bzw. 12,7 % p. a. (Quelle: Axxion S.A., Anteilwerte; Shareholder Value Management. Berechnung nach BVI-Methode, nach laufenden Fondskosten. Individuelle Kosten wie Ordergebühren sowie Steuern sind nicht berücksichtigt und mindern die Rendite.)
- Volatilität (1 Jahr): 12,87 % (Quelle: Shareholder Value Management, Factsheet 30.09.2026)
- Regionen: Europa ohne DACH 48,7 %, DACH 27,3 %, Nordamerika 24,0 % (Quelle: Shareholder Value Management, Factsheet 30.09.2026)
- Branchen: Finanzwesen 23,3 %, Industrie 20,5 %, Gesundheitswesen 16,6 %, Technologie 15,7 %, Sonstige 23,8 % (Quelle: Shareholder Value Management, Factsheet 30.09.2026)
Frühere Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Wertentwicklungen.
Warum Konzentration ein Vorteil sein kann
Jede Position zählt. In großen, nach Börsenwert gewichteten Weltindizes entscheiden wenige Konzerne über einen erheblichen Teil der Entwicklung. Im Modern Value Index startet jeder der 25 Titel mit vier Prozent – der mittelgroße Spezialist hat dasselbe Gewicht wie Amazon. Jede Überzeugung, die es in den Index schafft, kann so spürbar zum Ergebnis beitragen.
Disziplin per Regelwerk. Viermal im Jahr wird auf Gleichgewicht zurückgesetzt: Was stark gestiegen ist, wird zurückgeführt, was zurückgefallen ist, aufgestockt – vorausgesetzt, es hält sich in der Rangliste. Das nimmt Emotionen aus der Entscheidung, niemand muss den richtigen Moment für einen Verkauf abpassen. Computacenter ist dafür das aktuelle Beispiel.
Qualität mit Preisschild. Gekauft wird nur mit Abstand zum errechneten fairen Wert. Das schützt nicht vor Kursrückgängen, soll aber verhindern, dass für gute Unternehmen jeder Preis gezahlt wird.
Ein anderer Akzent im Depot. Rund drei Viertel des Portfolios entfallen auf europäische Unternehmen (Stand 30.09.2026). Damit setzt der ETF einen Gegenpol zu Weltindizes, in denen US-Titel dominieren – für Anlegerinnen und Anleger, die bereits einen breiten Welt-ETF besparen, eine Möglichkeit, das Depot anders zu gewichten.
Was Anlegerinnen und Anleger im Blick behalten sollten
Konzentration wirkt in beide Richtungen. 25 Titel sind ein fokussiertes Portfolio – ein Standard-Welt-ETF verteilt sein Kapital auf rund 1.300 Unternehmen. Einzelwertrisiken schlagen hier deutlich stärker durch, nach oben wie nach unten. Und wer Gewinner am errechneten fairen Wert verkauft, verzichtet auf alles, was danach noch kommt.
Europa und Währung. Der Europa-Schwerpunkt ist eine bewusste Abweichung von globalen Standardindizes und kann in beide Richtungen wirken. Fremdwährungen sichert der ETF nicht ab.
Größe, Kosten, Steuern. Mit rund 58 Millionen Euro gehört der ETF zu den kleineren Produkten am Markt – das kann sich auf Handelsspannen auswirken, und bei sehr kleinen Fonds besteht grundsätzlich das Risiko einer Schließung. Die laufenden Kosten liegen über breiten Standard-Welt-ETFs, aber deutlich unter typischen aktiv gemanagten Aktienfonds. Der ETF ist thesaurierend – steuerlich ist die Vorabpauschale zu beachten.
Fazit: Regeln statt Bauchgefühl
Der Frankfurter UCITS-ETF – Modern Value (ISIN: LU2439874319) ist ein konzentriertes, regelbasiertes Instrument für einen klaren Gedanken: dass Unternehmen mit Burggraben, verlässlichen Kapitalrenditen und Eigentümern im Risiko langfristig überdurchschnittlich abschneiden – solange man sie nicht zu jedem Preis kauft. Einen breiten Welt-ETF ersetzt er nicht, er kann ihn aber um eine eigene Handschrift ergänzen.
Das jüngste Rebalancing zeigt, wie konsequent dieser Gedanke umgesetzt wird: Der beste Titel im Depot musste gehen, weil er seinen Preis erreicht hatte – und machte Platz für Unternehmen, die nach Einschätzung der Fondsboutique mehr Potenzial bieten. Disziplin, die man nicht selbst aufbringen muss. Am 16. Oktober 2026 notierte der ETF laut Shareholder Value Management auf einem neuen Allzeithoch – ohne den Gewinner, der gehen musste. Rückenwind kam nach Einschätzung der Fondsboutique vom Europa-Schwerpunkt und davon, dass KI-Aktien zuletzt deutlich unter Druck gerieten. Die nächste Rangliste wird im Dezember gerechnet – und auch dann zählt nicht der Name, sondern der Platz in der Rangliste.
Kurs, Chart und Verkaufsunterlagen zum Frankfurter UCITS-ETF – Modern Value (ISIN: LU2439874319) sind in der SMARTBROKER+ App abrufbar – die Unterlagen unter dem Reiter „Info“.
Hinweis auf Interessenkonflikte: Diese Werbemitteilung entsteht in Kooperation mit der Shareholder Value Management AG, die dafür ein mit Smartbroker+ verbundenes Unternehmen vergütet. Investmentfonds unterliegen Kursschwankungen. Damit sind Kursverluste bis hin zum Totalverlust des eingesetzten Kapitals möglich. Bei Wertpapieren, die nicht in Euro notieren, sind zudem Währungsverluste möglich. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. Allein verbindliche Grundlage des Kaufs sind die derzeit gültigen Verkaufsunterlagen (Basisinformationsblatt, Verkaufsprospekt sowie Jahres- und Halbjahresberichte, soweit veröffentlicht). Diese erhältst du in der Smartbroker+ App oder direkt beim Emittenten unter shareholdervalue.de. Eine Zusammenfassung der Anlegerrechte in deutscher Sprache ist bei der KVG unter axxion.lu verfügbar.
| Disclaimer: Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Alle Informationen sind sorgfältig zusammengetragen, haben jedoch keinen Anspruch auf Vollständigkeit und sind unverbindlich sowie ohne Gewähr. Des Weiteren dient die Bereitstellung der Information nicht als Rechtsberatung, Steuerberatung oder wertpapierbezogene Beratung und ersetzt diese nicht. Eine an den persönlichen Verhältnissen des Kunden ausgerichtete Anlageempfehlung, insbesondere in der Form einer individuellen Anlageberatung, der individuellen steuerlichen Situation und unter Einbeziehung allgemeiner sowie objektspezifischer Grundlagen, Chancen und Risiken, erfolgt ausdrücklich nicht. |