Im Frühjahr wurde bioMérieux an der Grippewelle gemessen. Die Q3-Zahlen zeigen, was dabei übersehen wurde: ein Abo-Geschäft mit über 80% wiederkehrenden Umsätzen und rasant wachsender Gerätebasis.
Am 23. April verlor die Aktie von bioMérieux an einem einzigen Handelstag rund 17% ihres Wertes. Der Anlass klang beinahe banal. Die Grippewelle war schwächer ausgefallen als im Vorjahr, der französische Diagnostikkonzern verkaufte weniger Atemwegstests, der Umsatz sank im ersten Quartal organisch um 3,9% und das Management senkte die Jahresprognose. Für viele Marktteilnehmer war das Urteil schnell gefällt. bioMérieux sei eben doch nur eine Wette auf Viren, ein Corona-Gewinner auf dem langen Weg zurück in die Normalität.
Die Anleger ignorierten die herausragende Qualitäts des Geschäftsmodells, welche im Kern weiterhin vollkommen intakt war. Wir stockten daher unsere Beteiligung im ACATIS Small Diamonds deutlich auf und ich legte damals im monatlichen Investmentbericht des Fonds meine Beweggründe offen.
Damals schrieb ich:
Mit einem KGV von rund 16 ist die Aktie inzwischen historisch günstig bewertet, doch die ausgesprochen solide Unternehmensqualität und die Wachstumsperspektiven bleiben intakt. Während klassische Grippetests zwar temporär schwächeln, wuchsen die Reagenzien der Point-of-Care-Plattform SPOTFIRE zuletzt um 31%. Das Megathema multiresistente Krankenhauskeime dürfte die Diagnostik strukturell über Jahrzehnte tragen, und das von Grippewellen unabhängige Geschäft mit Qualitätskontrolle für Lebensmittel und Pharma (rund 15% des Umsatzes) wächst stabil mit 8 bis 9%.
Heute, gut sechs Monate später, kam die Antwort mit den Q3 Zahlen. Doch wieviel Potential bleibt nach 35% Kursgewinn seit Mai?
Um das zu verstehen, muss man wissen, womit bioMérieux sein Geld verdient. Der Konzern aus Marcy-l'Étoile bei Lyon stellt Analysegeräte in Krankenhauslabore, Notaufnahmen und Arztpraxen, aber auch in die Qualitätskontrolle von Pharma- und Lebensmittelherstellern. Das eigentliche Geschäft beginnt erst danach. Jedes Gerät verbraucht über viele Jahre Reagenzien und Testkartuschen, die in aller Regel vom Hersteller selbst stammen. Mehr als 80% des Umsatzes entfallen auf dieses wiederkehrende Verbrauchsmaterial. Wer Diagnostik verkauft, verkauft im Kern ein Abonnement.
Quelle: bioMérieux SA, Spotfire Analysegerät
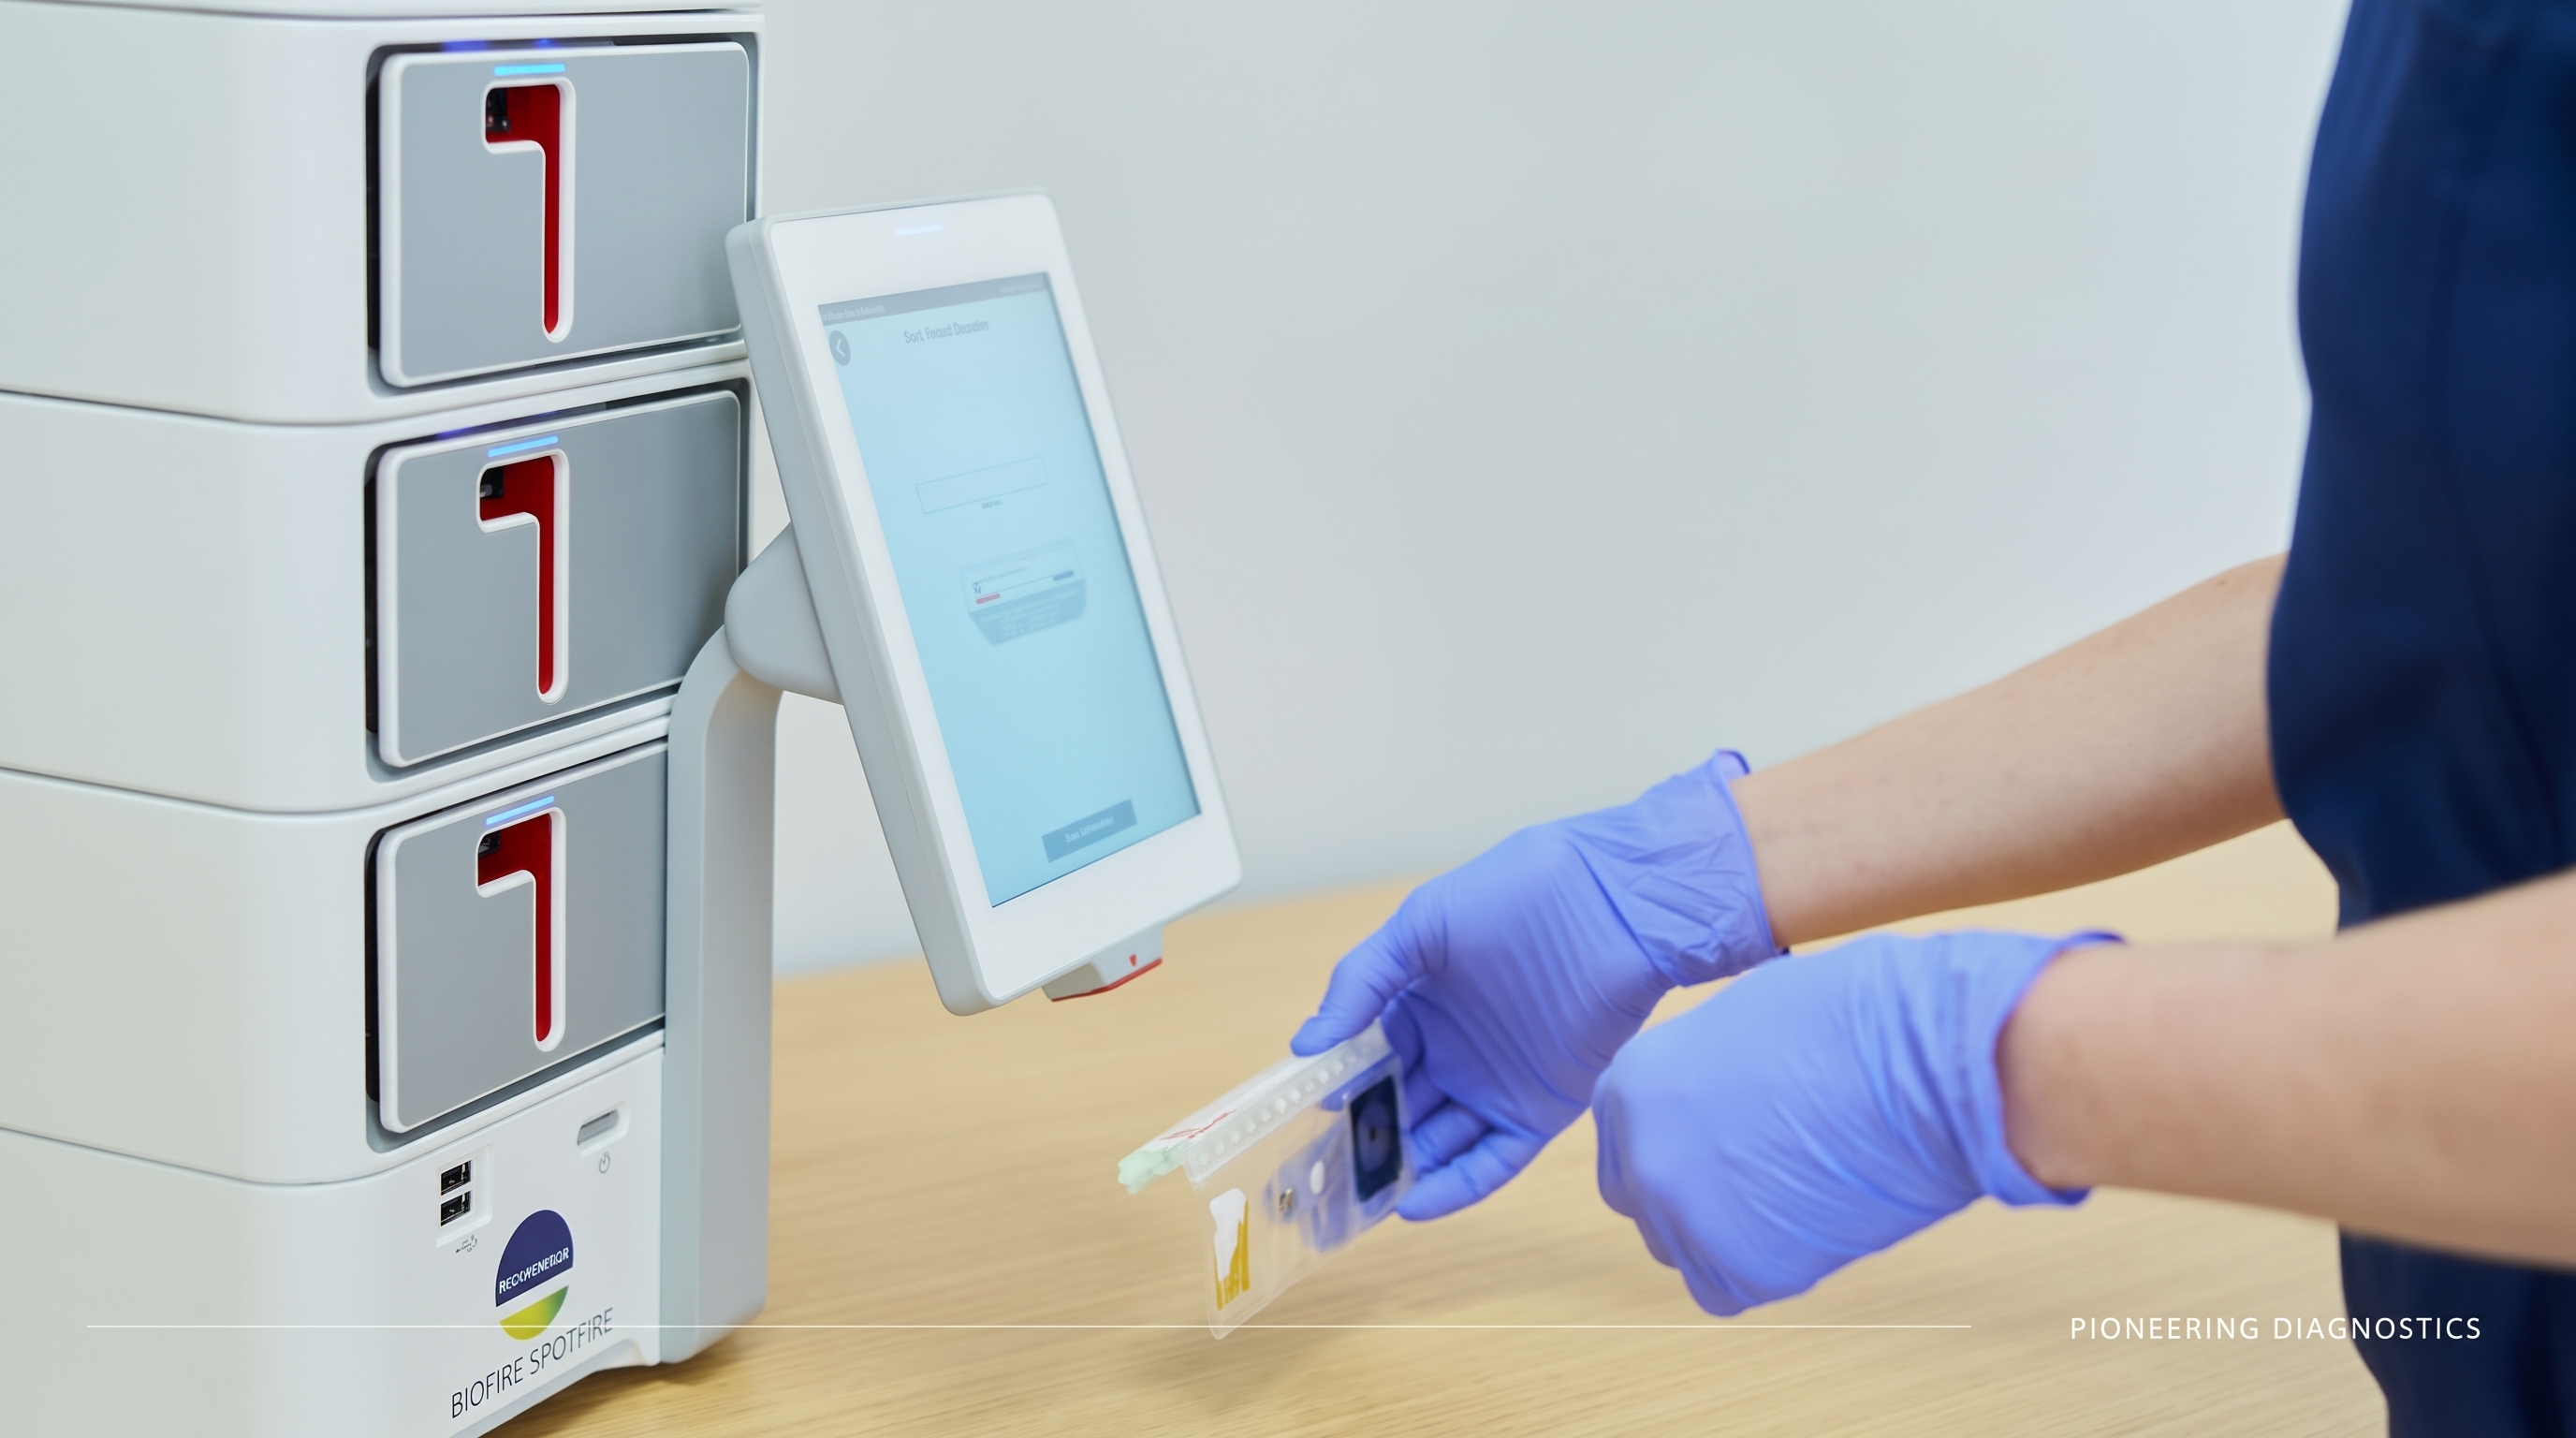
Wie wirkungsvoll dieses Prinzip ist, zeigt kaum etwas so deutlich wie SPOTFIRE, das kompakte PCR-System, das mehrere Erreger aus einer einzigen Probe direkt am Behandlungsort bestimmt. Allein im dritten Quartal kamen mehr als 900 neue Geräte hinzu, die installierte Basis stieg auf knapp 8.200 Systeme. Ende Juni waren es noch gut 7.200. Und obwohl kaum Atemwegsinfekte zirkulierten und Japan die Anwendung bestimmter Tests regulatorisch einschränkte, wuchsen die Reagenzienumsätze deutlich. Jedes Gerät, das heute aufgestellt wird, ist der wiederkehrende Umsatz der kommenden Jahre, ganz gleich, wie stark die nächste Grippesaison ausfällt.
Noch aufschlussreicher ist ein Ereignis, das hierzulande kaum jemand registriert hat. In den USA kam es im Sommer zu einem Ausbruch des Darmparasiten Cyclospora. Kliniken griffen verstärkt auf das gastrointestinale Panel von BIOFIRE zurück, das mit einem einzigen Test eine ganze Reihe möglicher Erreger gleichzeitig prüft. Die Umsätze der nicht-respiratorischen BIOFIRE-Panels stiegen um 25%, ohne diesen Sondereffekt wären es immer noch rund 15% gewesen.
Hier zeigt sich ein Wesenszug des Geschäftsmodells, der leicht übersehen wird. bioMérieux muss nicht vorhersagen, welcher Erreger als nächstes auftaucht. Das Testmenü ist breit, und die Geräte stehen bereits in den Laboren. Ob Grippe, Darmparasit oder Ebola, für das die Weltgesundheitsorganisation im Oktober ein Spezialpanel des Unternehmens zur Notfallnutzung freigegeben hat, die installierte Basis wirkt wie eine Versicherung gegen das Unvorhersehbare.
Die übrigen Bereiche passen ins Bild. Die klinische Mikrobiologie, in der bioMérieux Weltmarktführer ist, wächst solide, getragen von den Systemen für Blutkulturen und Antibiotika-Resistenztests und ausdrücklich auch von höheren Preisen. Preise in einem Kerngeschäft durchsetzen zu können, gehört zu den verlässlichsten Qualitätsmerkmalen eines Unternehmens. Und das Megathema multiresistente Krankenhauskeime dürfte genau diesen Bereich noch über Jahrzehnte tragen.
Dann ist da ein Geschäft, das mit Patienten gar nichts zu tun hat. Rund 16% des Umsatzes erzielt bioMérieux mit der mikrobiologischen Qualitätskontrolle von Arzneimitteln und Lebensmitteln. Getrieben wird diese Nachfrage nicht von Infektionswellen, sondern von regulatorischen Prüfpflichten. Kein Pharmahersteller kann eine Charge freigeben, ohne sie auf Verunreinigungen zu testen.
In einem Markt, in dem Schwergewichte wie Roche, Abbott oder Danaher mit seiner Tochter Cepheid um jedes Labor ringen, ist diese Breite ein echter Wettbewerbsvorteil. Und sie wächst weiter. Im Oktober erhielt bioMérieux die US-Zulassung für ein Vaginitis-Panel auf SPOTFIRE, das erste Produkt im Bereich Frauengesundheit.
Und damit zurück zu meinen Annahmen aus dem Mai. Legt man sie neben die heutigen Zahlen, überrascht weniger, was besser lief als erwartet, als vielmehr, wie genau es so kam. Die Schwäche durch die milde Grippesaison war tatsächlich nur vorübergehend, obwohl die Atemwegspanels auch im Sommer noch um 8% schrumpften. Nach einem Minus von 3,9% im ersten und einem Plus von 5,0% im zweiten Quartal wuchs der Konzernumsatz im dritten Quartal organisch um 8,1%, Analysten hatten im Mittel mit 5,9% gerechnet.
Auch die übrigen Annahmen haben gehalten. Die Reagenzien von SPOTFIRE wuchsen damals um 31%, heute um 30%. Die Mikrobiologie, das Herzstück im Kampf gegen resistente Keime, legte um 8% zu. Und für die Qualitätskontrolle hatte ich ein stabiles Wachstum von 8 bis 9% unterstellt, es wurden 8,6%. Keine spektakuläre Überraschung also, sondern Vorhersehbarkeit. Genau das unterscheidet ein Weiter-so-Unternehmen von einer Spekulation.
Ganz ohne Schönheitsfehler ist das Quartal allerdings nicht. Ein Teil des Wachstums geht auf den einmaligen Cyclospora-Ausbruch zurück. Daher hat das Management die Jahresprognose von 3 bis 5% trotz des starken Quartals nicht angehoben. Schon im Juli hatte es zudem das Wachstumsziel für 2027 und 2028 von rund 7% auf 3 bis 6% pro Jahr zurückgenommen. Für langfristige Anleger ist ein Management, das lieber konservativ plant und dann liefert, allerdings kein schlechtes Zeichen.
Bleibt die Frage vom Anfang. Wie viel Potenzial steckt nach rund 35% Kursplus noch in der Aktie? Mit der jüngsten Kurserholung sind die Aktien nur noch leicht unterbewertet (siehe nachfolgende Grafik). Doch das bedeutet nicht, dass damit das Potential bereits ausgeschöpft ist.
Historische Entwicklung des Unternehmenswerts (blaue Balken) und Bewertung der Aktie über die letzten 20 Jahre, Quelle: ACATIS Investment, eigene Berechnung
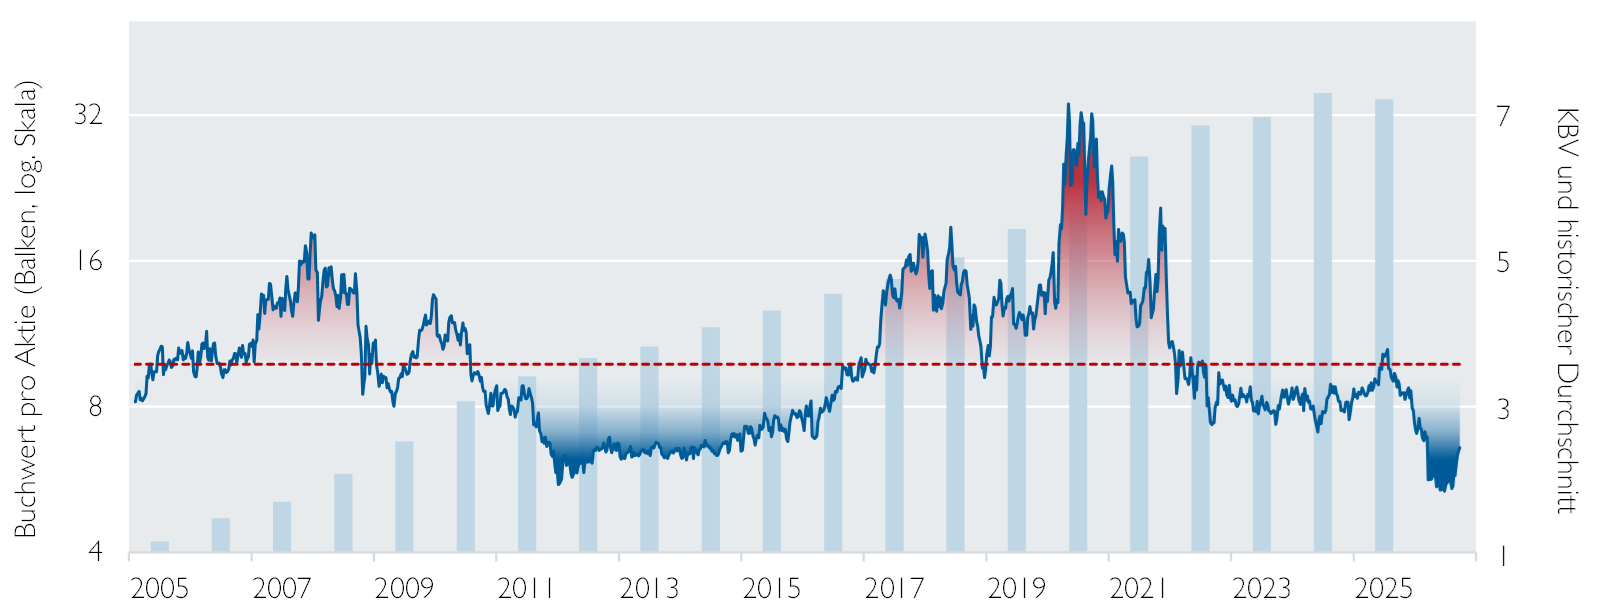
Bei einer Weiter-so-Aktie wie bioMérieux entsteht die Rendite in erster Linie nicht durch eine höhere Bewertung, sondern durch den stetig steigenden Wert des Unternehmens selbst. Der Buchwert je Aktie von bioMérieux wuchs über zwei Jahrzehnte um rund 11% pro Jahr (blaue Balken im Chart oben). Bleibt dieser Motor intakt, und die Q3-Zahlen sprechen dafür, arbeitet die Zeit für geduldige Aktionäre. Eine Rückkehr zur historischen Bewertung wäre dann der Bonus, nicht die Voraussetzung.
Im April stellte der Markt bei bioMérieux die Diagnose Grippeabhängigkeit. Sechs Monate später fällt der Befund anders aus. Ein kerngesundes Abo-Geschäft, das in schwachen Saisons seine Basis verbreitert und in starken die Ernte einfährt, geführt von einer Gründerfamilie, die in Jahrzehnten statt in Quartalen denkt.
Genau nach solchen Situationen suchen wir im ACATIS Small Diamonds. Unter den Nebenwerten abseits der großen Indizes finden sich zahlreiche Qualitätsunternehmen mit bodenständigen Geschäftsmodellen, die ihren Unternehmenswert Jahr für Jahr steigern. Und wenn der Markt sie vorschnell abschreibt, investieren wir am liebsten.
Über den Autor: David Houdek ist seit 20 Jahren Value-Investor aus Leidenschaft und bei ACATIS Investment der Fondsmanager des ACATIS Small Diamonds. Selbst mit einem Großteil seines Vermögens im Fonds investiert, sucht er in den Weiten des Aktienuniversums nach unbekannten Weiter-so-Aktien - unterbewerteten Qualitätsunternehmen abseits des Mainstreams die noch für viele Jahre ihre erfolgreiche Geschäftsentwicklung fortsetzen können.
Disclaimer: Dieser Beitrag dient ausschließlich der Veranschaulichung unseres Investmentprozesses und stellt keine Anlageberatung dar. ACATIS kann in dem besprochenen Unternehmen investiert sein – es kann daher ein Interessenkonflikt bestehen. Für die Richtigkeit und Vollständigkeit der Angaben wird trotz sorgfältiger Recherche keine Gewähr übernommen.

