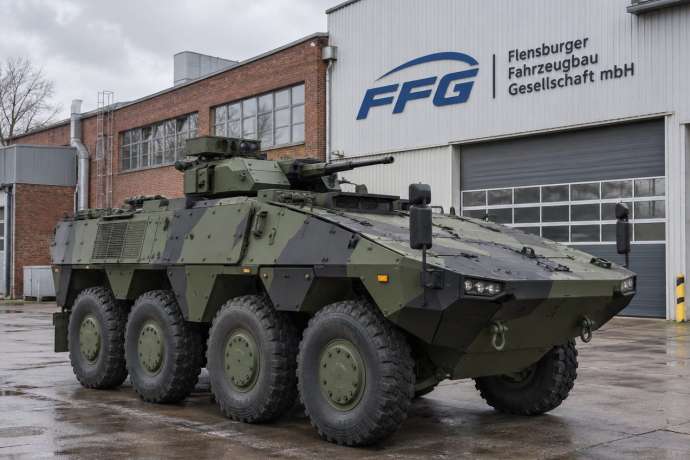
Die Gegenoffensive von Deutz verpufft. Nachdem der Motorenbauer die Vorwürfe des Leerverkäufers Ningi Research zur Übernahme des Rüstungsunternehmens FFG zurückgewiesen hatte, legte die Aktie zum Handelsstart am Freitag zunächst knapp drei Prozent zu und kletterte bis auf 8,15 Euro. Inzwischen hat sie die Gewinne komplett abgegeben und notiert rund 1,6 Prozent im Minus bei 7,82 Euro – binnen einer Woche summiert sich der Verlust damit auf rund 18 Prozent. Unter Aktionären wächst der Frust, dass gute Nachrichten derzeit kaum Wirkung zeigen.
Streit um 45 Prozent an FFG Industries
Ningi hatte am Mittwoch einen kritischen Bericht zur rund 1,6 Milliarden Euro schweren FFG-Übernahme veröffentlicht und offengelegt, selbst auf fallende Kurse zu setzen. Der Kern der Kritik: An der Tochter FFG Industries, die unter anderem ein Fahrzeugprogramm für die ukrainischen Streitkräfte abwickelt, soll ein Minderheitsgesellschafter mit 45 Prozent beteiligt sein – zulasten der Gewinne, die bei Deutz ankommen. Zudem warf Ningi dem Unternehmen mangelnde Transparenz vor. Für Deutz steht viel auf dem Spiel: Mit dem Zukauf, bezahlt teils in bar und teils mit neuen Aktien, baut sich der Kölner Konzern zum Anbieter militärischer Fahrzeuge um; für 2027 erwartet er von FFG mehr als eine Milliarde Euro Umsatz. Die Aktie brach daraufhin um fast 17 Prozent auf 7,66 Euro ein und fiel auf den tiefsten Stand seit einem Jahr.
Deutz hält die zentralen Schlussfolgerungen für unbegründet. Die Struktur von FFG Industries sei aus öffentlichen Unterlagen ersichtlich gewesen, in der Bewertung sei nur der FFG zurechenbare Anteil berücksichtigt worden, und nach Einschätzung unabhängiger Wirtschaftsprüfer werde die Tochter voll konsolidiert. Mit Blick auf die Geheimhaltung bei Rüstungsprogrammen habe man alle Veröffentlichungspflichten eingehalten.
Gerade dieses Argument findet auf Aktionärsseite Rückhalt: Bei Verteidigungsaufträgen sei es schwierig, Vertragsdetails offenzulegen, nur weil ein anonymer Kritiker das verlange. Restlos überzeugt ist der Kapitalmarkt davon aber noch nicht, und selbst wohlwollende Aktionäre verweisen auf Lücken in der Stellungnahme:
Die gestrige Meldung enthielt weder die Zustimmungserklärung noch die Treasury Verträge oder eine ausführliche IFRS Begründung. Zwar ist die Deutz Position besser untermauert, aber eine unabhängige abschließende Erklärung liegt noch nicht vor.
Genau an diesem Punkt dürfte sich entscheiden, ob das Vertrauen zurückkehrt: Solange Belege wie die Zustimmung der Minderheitsgesellschafter nicht im Detail vorliegen, steht Aussage gegen Aussage.
Aufsichtsräte greifen zu
Dass die Stellungnahme trotzdem keinen Kurssprung auslöste, überrascht viele Aktionäre, zumal Deutz flankierende Nachrichten lieferte. Drei Aufsichtsratsmitglieder und eine ihnen eng verbundene Person kauften zwischen dem 17. und 19. November zusammen 30.000 Aktien für rund 265.850 Euro. Zwei der Käufe zu je 9,18 Euro fielen allerdings auf den Tag vor dem Ningi-Bericht, sind also keine Reaktion darauf. Hinzu kommt ein Großauftrag der niederländischen Beschaffungsbehörde für FFG-Fahrzeuge und Bergepanzer; den Auftragsbestand von FFG beziffert Deutz inzwischen auf mehr als 2,7 Milliarden Euro.
Aus Anlegersicht passt das nicht zusammen: Ein einziger Bericht habe einen Kurssturz ausgelöst, Dementi, Insiderkäufe und Auftrag dagegen bewegten so gut wie nichts. Die Käufe der Aufsichtsräte werden zwar überwiegend als Vertrauenszeichen gelesen, der Einwand lautet jedoch, im Verhältnis zum Börsenwert seien die Beträge kaum mehr als ein symbolisches Signal. Die Stimmung schwankt zwischen Unverständnis und trotziger Gelassenheit.
Leerverkäufer hält an seiner Kritik fest
Für Druck sorgte am Morgen auch, dass Ningi mit einer weiteren Veröffentlichung reagierte und an seiner Darstellung festhält. Unter Aktionären gilt das als Zeichen, dass der Streit nicht beendet ist. Die Erwiderung gehe allerdings kaum auf die Stellungnahme von Deutz ein, heißt es, und stelle den Niederlande-Auftrag als Ablenkung dar – obwohl dessen Unterzeichnung seit Wochen geplant gewesen sei.
Verstärkt wird der Druck durch das Umfeld: Der MDAX, in dem Deutz notiert, gibt rund 1,1 Prozent nach, der DAX steuert auf den sechsten Verlusttag in Folge zu, und der große Verfallstag sorgt für zusätzliche Unruhe. Mehrere Anleger sehen im schwachen Gesamtmarkt den Hauptgrund, warum die Erholung nicht trägt.
Rückendeckung kommt von Analystenseite. Bei MPCM werden die Auswirkungen der strittigen Konsolidierung als begrenzt und die Kursreaktion als übertrieben eingeschätzt; das Analysehaus beließ die Aktie auf „Buy“ mit einem Kursziel von 18 Euro – eine externe Einschätzung, die keine redaktionelle Empfehlung darstellt. Auf Aktionärsseite wird nun vor allem darauf gewartet, ob weitere Häuser nachziehen oder ihre Einstufung senken. Skeptisch wird zudem angemerkt, dass sich die Aktie seit Jahrzehnten in einer engen Spanne bewege und auch FFG daran nicht zwangsläufig etwas ändern müsse. Der Ton bleibt abwartend: Die Geduld ist da, die Zuversicht auf eine schnelle Wende nicht.