Am Donnerstagvormittag markierte der DAX ein Rekordhoch, für Deutschlands größten Rüstungskonzern wurde es dagegen ein rabenschwarzer Tag. Nach der erneuten Prognosesenkung vom Vorabend fiel die Aktie von Rheinmetall im frühen Handel bis auf knapp 819 Euro und damit auf den tiefsten Stand seit Februar 2025. Am frühen Nachmittag notiert das Papier bei rund 828 Euro gut 13 Prozent im Minus und bildet abgeschlagen das Schlusslicht im Leitindex, der seine Gewinne inzwischen wieder abgegeben hat. Unter Aktionären prallen zwei Lesarten aufeinander: ein reines Verzögerungsproblem – oder ein weiterer Riss im Vertrauen.
Boxer-Großauftrag rutscht ins Jahr 2027
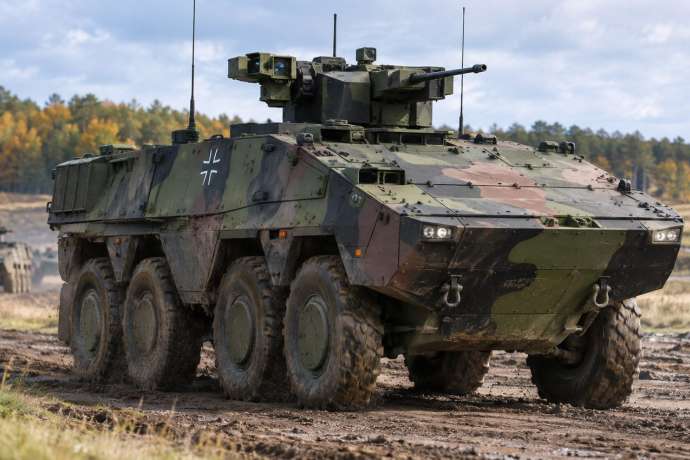
Auslöser ist das Projekt Arminius, mit dem die Bundeswehr ihre Flotte an Boxer-Radpanzern modernisieren und deutlich ausbauen will. Weil sich die Bestellung verzögert, kann Rheinmetall den Auftragseingang und die damit verbundenen Anzahlungen und Umsätze nicht mehr in diesem Jahr verbuchen. Hinzu kommen absehbare Verzögerungen bei Losabnahmen im Geschäft mit Artilleriemunition. Für 2026 rechnet der Düsseldorfer Konzern nun mit einem Umsatz von rund 13,2 Milliarden Euro statt der zuvor genannten 13,7 bis 14,2 Milliarden Euro. Die operative Marge soll bei rund 18,5 statt 19 Prozent liegen. Schon im August war die Spanne nach dem Aus für das Fregattenprojekt F126 gesenkt worden.
Das dritte Quartal selbst lief dagegen stark: Der Umsatz stieg um fast ein Drittel auf 3,15 Milliarden Euro, das operative Ergebnis um 62 Prozent auf 553 Millionen Euro, die Marge kletterte von 14,8 auf 17,5 Prozent. Genau darauf verweisen viele Aktionäre. Operativ habe sich nichts verschlechtert, die Aufträge seien da und müssten nur abgearbeitet werden – verschoben sei eben nicht storniert, lautet der wiederkehrende Tenor. Dem steht ein deutlich skeptischerer Einwand gegenüber: Aus Verzögerungen könnten schnell gekürzte oder ganz gestrichene Projekte werden, gerade wenn die Politik am Zug ist. Die Stimmung zur Prognosesenkung bleibt damit gespalten, mit leichtem Übergewicht der Gelassenen.
Die fünfte Warnung binnen elf Monaten
Analysten rücken vor allem die Häufung der Rückschläge in den Fokus. Bei JPMorgan hieß es, es handle sich um die fünfte Umsatz- oder Gewinnwarnung binnen elf Monaten; zudem wachsen dort die Zweifel an den Zielen für die zahlreichen Gemeinschaftsunternehmen. Die Bank senkte ihr Kursziel von 1.350 auf 1.150 Euro und erwartet, dass Rheinmetall zum Kapitalmarkttag am 27. November auch seine Ziele für 2030 korrigieren müsse. Berenberg vermisst neue Ziele für den Auftragseingang, die Citigroup sieht dagegen weiter nur eine Verzögerung, nach der der Konzern seine Glaubwürdigkeit schrittweise zurückgewinnen könne. Diese Einschätzungen stellen keine redaktionelle Empfehlung dar.
Auf Aktionärsseite trifft die Vertrauensfrage einen wunden Punkt. Die Erwartungen seien schlicht viel höher gewesen, und frühere Zusagen der Konzernführung zu einem starken Jahresendspurt hätten sich nicht erfüllt. Widerspruch kommt prompt: Wann der Bund einen Vertrag unterschreibt oder Munitionslose abnimmt, könne das Management nicht erzwingen. Wer sich durch die Quartalsunterlagen arbeitet, landet bei einer Frage, die auch den Kapitalmarkttag prägen dürfte:
Meine Kernfrage bleibt: Haben wir überwiegend ein Timingproblem oder müssen wir die Gewinnerwartungen für 2027 ff. tatsächlich nach unten korrigieren?
Dass eine so deutliche Anpassung erst kurz vor Jahresende kommt, wirft aus Anlegersicht zudem Fragen nach der Qualität der Prognosen auf. Antworten dürften frühestens der Kapitalmarkttag Ende November liefern – bis dahin überwiegt Ernüchterung.
Vom Rekordhoch mehr als halbiert
Der Kursrutsch setzt einen langen Abwärtstrend fort. Vom Rekordhoch bei gut 2.000 Euro vor rund einem Jahr hat die Aktie inzwischen knapp 60 Prozent eingebüßt, binnen einer Woche sind es rund 18 Prozent. Belastet hatte bereits am Montag ein Bericht, wonach die Boxer-Bestellung erst im Februar 2027 und mit einem etwas geringeren Volumen als erhofft kommen könnte. Verstärkt wird der Druck durch die schwache Verfassung der gesamten Branche: Auch RENK verliert gut 6 Prozent, und selbst Leonardo gibt trotz angehobener Auftragsprognose rund 3,7 Prozent nach.
Unter Anlegern verschiebt sich damit die Bewertungsdebatte. Mehrere halten die Aktie trotz des Einbruchs weiter für zu hoch bewertet; die einst sehr hohen Kursziele der Analysten seien eine Übertreibung gewesen, die sich nun auflöse. Dazu wird auf die Außenpolitik verwiesen: Nach den US-Zwischenwahlen müssten die Lage in der Ukraine und im Iran neu bewertet werden, Rüstungswerte seien momentan schlicht nicht gefragt. Die Gegenseite rechnet anders – mit einem Kurs-Gewinn-Verhältnis, das sich Richtung 20 bewege und angesichts des Wachstums nicht mehr teuer sei. Dass die Börse bei Rheinmetall erst nach oben und nun nach unten übertreibe, ist dabei ein Gedanke, der beide Lager verbindet. Die Stimmung schwankt zwischen Resignation über den verlorenen Rüstungsbonus und trotziger Zuversicht in das operative Geschäft.

