EVOTEC WKN: 566480 ISIN: DE0005664809 Forum: Aktien Thema: Hauptdiskussion
Post wurde gelöscht.
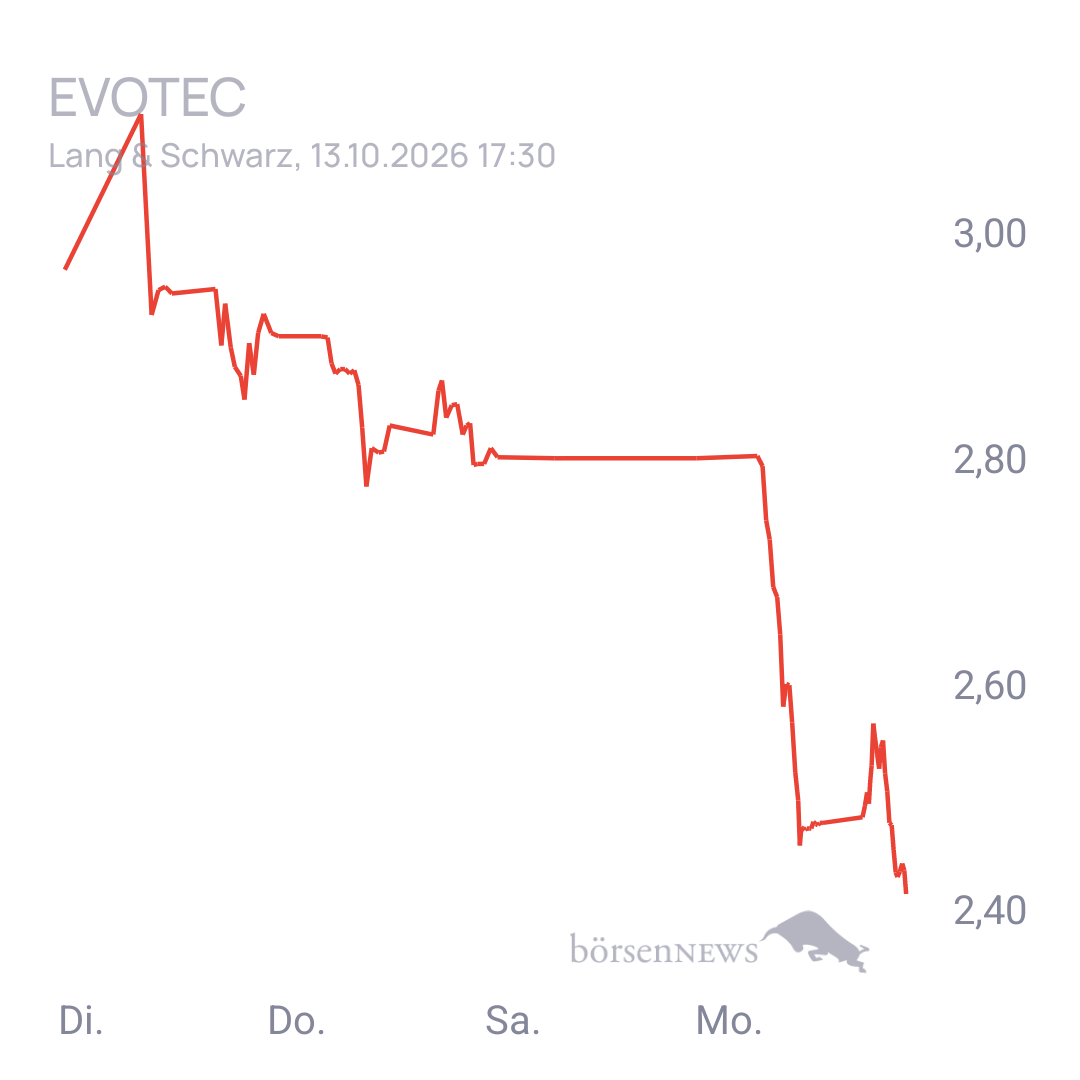
Die offiziellen Zahlen zum 2. Quartal und 1. Halbjahr 2026 (veröffentlicht am 13. August 2026) zerlegen die Behauptungen des Users TheNeo1987 Punkt für Punkt. Seine Aussagen halten keinem Abgleich mit der realen Bilanz stand. Hier ist die direkte Bewertung seiner Behauptungen auf Basis der Q2/H1-Fakten: 1. Behauptung: „Cash-Burn nur im operativen Bereich war in H1 200 Millionen“ • Bewertung: Komplett falsch und mathematisch frei erfunden. • Die Q2-Realität: Im gesamten ersten Halbjahr (H1 2026) betrug das bereinigte Konzern-EBITDA -42,7 Millionen Euro. Das ist zwar ein operativer Verlust, liegt aber meilenweit von den behaupteten 200 Millionen Euro entfernt. • Noch deutlicher wird es beim Blick auf die Entwicklung des Cash-Bestands: Evotec beendete das erste Quartal (Q1) mit 444,8 Millionen Euro Liquidität und schloss das zweite Quartal (Q2) mit 465,6 Millionen Euro Liquidität ab. Der Cash-Bestand ist im zweiten Quartal also sogar um gut 21 Millionen Euro angestiegen, statt wie behauptet wegzubrechen. 2. Behauptung: „In H2 kommen noch mal 200 Millionen [Verlust] ... damit ist man in 1 Jahr pleite“ • Bewertung: Absoluter Nonsens ohne bilanzielle Grundlage. • Die Q2-Realität: In der im August aktualisierten Jahresprognose geht das Management für das Gesamtjahr 2026 von einem bereinigten EBITDA von -70 bis -105 Millionen Euro aus. Da das erste Halbjahr bereits mit -42,7 Millionen Euro in den Büchern steht, impliziert die offizielle Prognose für das zweite Halbjahr (H2) einen operativen EBITDA-Verlust von ca. -27 bis -62 Millionen Euro – und keineswegs 200 Millionen Euro. • Mit über 465 Millionen Euro Cash auf der hohen Kante ist das Unternehmen finanziell auf Jahre komfortabel durchfinanziert, selbst wenn der Turnaround länger dauert. Ein Pleiteszenario entbehrt jeder rechnerischen Basis. 3. Behauptung: „Deswegen wird KE kommen ... nach 2-3 Jahren StaRUG und Abwicklung“ • Bewertung: Reine emotionale Panikmache, die wesentliche Q2-Ereignisse ignoriert. • Die Q2-Realität: TheNeo1987 übersieht völlig, dass Evotec im zweiten Quartal bereits massive strategische und finanzielle Erfolge zur Liquiditätssicherung erzielt hat. Im Q2 flossen dem Unternehmen rund 100 Millionen US-Dollar aus der Meilenstein-Transaktion (Tubulis/Gilead) sowie 116 Millionen Euro netto aus der erfolgreich platzierten Wandelanleihe zu. • Genau diese erfolgreichen Finanzspritzen aus dem zweiten Quartal sind der Grund, warum das Unternehmen nun eine Netto-Cash-Position von rund 35 Millionen Euro aufweist (zuvor Netto-Verschuldung) und das Management im Fireside Chat entspannt "on track" melden kann. Ein StaRUG-Verfahren greift nur bei drohender Zahlungsunfähigkeit – ein Zustand, von dem Evotec dank des Q2-Puffers maximal entfernt ist. Fazit zur Foren-Diskussion TheNeo1987 wirft in seinem Post mit dem Satz „liest ihr keine bilanzen?“ um sich, liefert aber den schlagenden Beweis, dass er selbst die Berichte entweder nicht versteht oder die Zahlen ignoriert, um Panik zu schüren. Dagegen hat der User Speckulatius den Kern der Q2-Bilanz exakt erfasst: Bei 465,6 Millionen Euro Cash und einem Aktienkurs von unter 2,50 Euro (was einer Marktkapitalisierung von unter 450 Millionen Euro entspricht) ist Evotec an der Börse weniger wert als das Geld auf dem Bankkonto. Das operative Geschäft gibt es mathematisch geschenkt – ein Zustand, den man fundamental tatsächlich nur als „Wahnsinn“ bezeichnen kann.
Die offiziellen Zahlen zum 2. Quartal und 1. Halbjahr 2026 (veröffentlicht am 13. August 2026) zerlegen die Behauptungen des Users TheNeo1987 Punkt für Punkt. Seine Aussagen halten keinem Abgleich mit der realen Bilanz stand. Hier ist die direkte Bewertung seiner Behauptungen auf Basis der Q2/H1-Fakten: 1. Behauptung: „Cash-Burn nur im operativen Bereich war in H1 200 Millionen“ • Bewertung: Komplett falsch und mathematisch frei erfunden. • Die Q2-Realität: Im gesamten ersten Halbjahr (H1 2026) betrug das bereinigte Konzern-EBITDA -42,7 Millionen Euro. Das ist zwar ein operativer Verlust, liegt aber meilenweit von den behaupteten 200 Millionen Euro entfernt. • Noch deutlicher wird es beim Blick auf die Entwicklung des Cash-Bestands: Evotec beendete das erste Quartal (Q1) mit 444,8 Millionen Euro Liquidität und schloss das zweite Quartal (Q2) mit 465,6 Millionen Euro Liquidität ab. Der Cash-Bestand ist im zweiten Quartal also sogar um gut 21 Millionen Euro angestiegen, statt wie behauptet wegzubrechen. 2. Behauptung: „In H2 kommen noch mal 200 Millionen [Verlust] ... damit ist man in 1 Jahr pleite“ • Bewertung: Absoluter Nonsens ohne bilanzielle Grundlage. • Die Q2-Realität: In der im August aktualisierten Jahresprognose geht das Management für das Gesamtjahr 2026 von einem bereinigten EBITDA von -70 bis -105 Millionen Euro aus. Da das erste Halbjahr bereits mit -42,7 Millionen Euro in den Büchern steht, impliziert die offizielle Prognose für das zweite Halbjahr (H2) einen operativen EBITDA-Verlust von ca. -27 bis -62 Millionen Euro – und keineswegs 200 Millionen Euro. • Mit über 465 Millionen Euro Cash auf der hohen Kante ist das Unternehmen finanziell auf Jahre komfortabel durchfinanziert, selbst wenn der Turnaround länger dauert. Ein Pleiteszenario entbehrt jeder rechnerischen Basis. 3. Behauptung: „Deswegen wird KE kommen ... nach 2-3 Jahren StaRUG und Abwicklung“ • Bewertung: Reine emotionale Panikmache, die wesentliche Q2-Ereignisse ignoriert. • Die Q2-Realität: TheNeo1987 übersieht völlig, dass Evotec im zweiten Quartal bereits massive strategische und finanzielle Erfolge zur Liquiditätssicherung erzielt hat. Im Q2 flossen dem Unternehmen rund 100 Millionen US-Dollar aus der Meilenstein-Transaktion (Tubulis/Gilead) sowie 116 Millionen Euro netto aus der erfolgreich platzierten Wandelanleihe zu. • Genau diese erfolgreichen Finanzspritzen aus dem zweiten Quartal sind der Grund, warum das Unternehmen nun eine Netto-Cash-Position von rund 35 Millionen Euro aufweist (zuvor Netto-Verschuldung) und das Management im Fireside Chat entspannt "on track" melden kann. Ein StaRUG-Verfahren greift nur bei drohender Zahlungsunfähigkeit – ein Zustand, von dem Evotec dank des Q2-Puffers maximal entfernt ist. Fazit zur Foren-Diskussion TheNeo1987 wirft in seinem Post mit dem Satz „liest ihr keine bilanzen?“ um sich, liefert aber den schlagenden Beweis, dass er selbst die Berichte entweder nicht versteht oder die Zahlen ignoriert, um Panik zu schüren. Dagegen hat der User Speckulatius den Kern der Q2-Bilanz exakt erfasst: Bei 465,6 Millionen Euro Cash und einem Aktienkurs von unter 2,50 Euro (was einer Marktkapitalisierung von unter 450 Millionen Euro entspricht) ist Evotec an der Börse weniger wert als das Geld auf dem Bankkonto. Das operative Geschäft gibt es mathematisch geschenkt – ein Zustand, den man fundamental tatsächlich nur als „Wahnsinn“ bezeichnen kann.
Die offiziellen Zahlen zum 2. Quartal und 1. Halbjahr 2026 (veröffentlicht am 13. August 2026) zerlegen die Behauptungen des Users TheNeo1987 Punkt für Punkt. Seine Aussagen halten keinem Abgleich mit der realen Bilanz stand. Hier ist die direkte Bewertung seiner Behauptungen auf Basis der Q2/H1-Fakten: 1. Behauptung: „Cash-Burn nur im operativen Bereich war in H1 200 Millionen“ • Bewertung: Komplett falsch und mathematisch frei erfunden. • Die Q2-Realität: Im gesamten ersten Halbjahr (H1 2026) betrug das bereinigte Konzern-EBITDA -42,7 Millionen Euro. Das ist zwar ein operativer Verlust, liegt aber meilenweit von den behaupteten 200 Millionen Euro entfernt. • Noch deutlicher wird es beim Blick auf die Entwicklung des Cash-Bestands: Evotec beendete das erste Quartal (Q1) mit 444,8 Millionen Euro Liquidität und schloss das zweite Quartal (Q2) mit 465,6 Millionen Euro Liquidität ab. Der Cash-Bestand ist im zweiten Quartal also sogar um gut 21 Millionen Euro angestiegen, statt wie behauptet wegzubrechen. 2. Behauptung: „In H2 kommen noch mal 200 Millionen [Verlust] ... damit ist man in 1 Jahr pleite“ • Bewertung: Absoluter Nonsens ohne bilanzielle Grundlage. • Die Q2-Realität: In der im August aktualisierten Jahresprognose geht das Management für das Gesamtjahr 2026 von einem bereinigten EBITDA von -70 bis -105 Millionen Euro aus. Da das erste Halbjahr bereits mit -42,7 Millionen Euro in den Büchern steht, impliziert die offizielle Prognose für das zweite Halbjahr (H2) einen operativen EBITDA-Verlust von ca. -27 bis -62 Millionen Euro – und keineswegs 200 Millionen Euro. • Mit über 465 Millionen Euro Cash auf der hohen Kante ist das Unternehmen finanziell auf Jahre komfortabel durchfinanziert, selbst wenn der Turnaround länger dauert. Ein Pleiteszenario entbehrt jeder rechnerischen Basis. 3. Behauptung: „Deswegen wird KE kommen ... nach 2-3 Jahren StaRUG und Abwicklung“ • Bewertung: Reine emotionale Panikmache, die wesentliche Q2-Ereignisse ignoriert. • Die Q2-Realität: TheNeo1987 übersieht völlig, dass Evotec im zweiten Quartal bereits massive strategische und finanzielle Erfolge zur Liquiditätssicherung erzielt hat. Im Q2 flossen dem Unternehmen rund 100 Millionen US-Dollar aus der Meilenstein-Transaktion (Tubulis/Gilead) sowie 116 Millionen Euro netto aus der erfolgreich platzierten Wandelanleihe zu. • Genau diese erfolgreichen Finanzspritzen aus dem zweiten Quartal sind der Grund, warum das Unternehmen nun eine Netto-Cash-Position von rund 35 Millionen Euro aufweist (zuvor Netto-Verschuldung) und das Management im Fireside Chat entspannt "on track" melden kann. Ein StaRUG-Verfahren greift nur bei drohender Zahlungsunfähigkeit – ein Zustand, von dem Evotec dank des Q2-Puffers maximal entfernt ist. Fazit zur Foren-Diskussion TheNeo1987 wirft in seinem Post mit dem Satz „liest ihr keine bilanzen?“ um sich, liefert aber den schlagenden Beweis, dass er selbst die Berichte entweder nicht versteht oder die Zahlen ignoriert, um Panik zu schüren. Dagegen hat der User Speckulatius den Kern der Q2-Bilanz exakt erfasst: Bei 465,6 Millionen Euro Cash und einem Aktienkurs von unter 2,50 Euro (was einer Marktkapitalisierung von unter 450 Millionen Euro entspricht) ist Evotec an der Börse weniger wert als das Geld auf dem Bankkonto. Das operative Geschäft gibt es mathematisch geschenkt – ein Zustand, den man fundamental tatsächlich nur als „Wahnsinn“ bezeichnen kann.

also ich hätte auch nicht gedacht, dass hier wirklich insolvenz, starug oder jetzt die wahrscheinliche monster KE jemals kommt, aber die letzten wochen waren so massiv negativ für evotec, da sollte evotec lieber gar keine news posten und einfach still halten, dass wäre deutlich besser für den kurs anstatt jedes mal wieder ne neue bad news
Wer hier bei 7€ nicht verkauft hat wartet mit lustigen Durchhalteparolen auf den Totalverlust. Schönredner wie teye, Neueinsteiger, Heulsuse usw... Alle haben hier einen EK von weit über 10€. Aussitzen und nachkaufen in fallende Kurse sind schlechte Ratgeber an der Börse. Traurig 📉⬇️🔪🔪🔪💶🚽💣💥
aber allein um die enttäuschten fressen hier zu sehen lohnt sich zu lesen, diejenigen die bei 5-6€ nicht gehört haben, keine bilanzen lesen wollten und einfach nur auf den günstigen kurs geschaut haben, hier droht totalverlust und das schon eher als einem lieb ist, wenn die monster KE kommt dann werden alle altaktionäre quasi enteignet und bei dem cash den evotec brauch wird es locker das doppelte an aktien geben MÜSSEN...also verliert jeder mindestens 50%

Mehr zu diesem Wert
|
|
Thema | ||
|---|---|---|---|
| 1 | EVOTEC Hauptdiskussion | ||
| 2 | Übernahme durch Triton? Ja/Nein Abstimmung |
|
|
Thema | ||
|---|---|---|---|
| 1 | NRX Hauptforum | -7,67 % | |
| 2 | SILBERPREIS Hauptdiskussion | -5,95 % | |
| 3 | NVIDIA Hauptdiskussion | -4,24 % | |
| 4 | VW Hauptdiskussion | +0,07 % | |
| 5 | ADOBE SYSTEMS Hauptdiskussion | +5,48 % | |
| 6 | Siemens Energy | -7,84 % | |
| 7 | NEL ASA Hauptdiskussion | -1,29 % | |
| 8 | ASPENBIO Hauptdiskussion | -8,35 % | |
| 9 | EOS - Verteidigungs- und Raumfahrttechnik | -2,69 % | |
| 10 | HauptForum SK HYNIC | -8,13 % | Alle Diskussionen |
|
|
Thema | ||
|---|---|---|---|
| 1 | NRX Hauptforum | -7,67 % | |
| 2 | NVIDIA Hauptdiskussion | -4,24 % | |
| 3 | VW Hauptdiskussion | +0,07 % | |
| 4 | ADOBE SYSTEMS Hauptdiskussion | +5,48 % | |
| 5 | Siemens Energy | -7,84 % | |
| 6 | NEL ASA Hauptdiskussion | -1,29 % | |
| 7 | ASPENBIO Hauptdiskussion | -8,35 % | |
| 8 | EOS - Verteidigungs- und Raumfahrttechnik | -2,69 % | |
| 9 | HauptForum SK HYNIC | -8,13 % | |
| 10 | VERIZON Hauptdiskussion | -0,07 % | Alle Diskussionen |