BioNTech WKN: A2PSR2 Forum: Aktien Thema: Hauptdiskussion

Diese Werbung richtet sich nur an Personen mit Wohn-/Geschäftssitz in Deutschland. Der jeweilige Basisprospekt, etwaige Nachträge, die Endgültigen Bedingungen sowie das maßgebliche Basisinformationsblatt sind auf www.dzbank-wertpapiere.de veröffentlicht. Beachten Sie auch die weiteren Hinweise zu dieser Werbung.

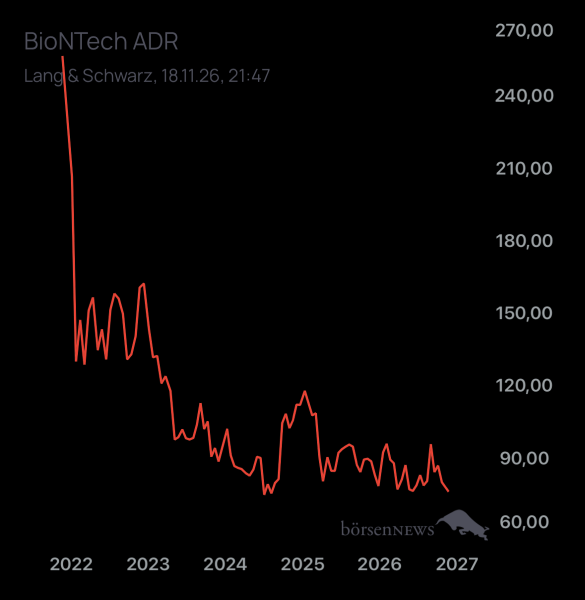


Ich würde mir wünschen, dass Oelkers BioNTech nicht nur zu einem erfolgreichen Onkologieunternehmen macht, sondern auch zu einem Unternehmen, dessen wirtschaftliches Potenzial der Kapitalmarkt versteht. Denn eine Neubewertung entsteht nicht allein durch gute Studiendaten. Sie entsteht, wenn Investoren beginnen, zukünftige Umsätze, Gewinne und Cashflows in ihre Unternehmensbewertung einzurechnen. Und noch ein Gedanke: BioNTech sollte nicht länger darauf warten, dass Analysten die Geschichte des Unternehmens erzählen. BioNTech muss seine eigene Geschichte erzählen – wissenschaftlich fundiert, wirtschaftlich nachvollziehbar und offensiv.🙄
BioNTech: Seeking-Alpha-Analyst stuft hoch – Voucher-Kauf weckt Zulassungsfantasie: Edmund Ingham sieht die Perspektiven von BioNTech inzwischen deutlich positiver und hebt seine Einschätzung von „Sell“ auf „Hold“ an. Interessant ist vor allem die Bewertung: Bei rund **21 Mrd. USD Marktkapitalisierung liegt der Börsenwert lediglich 3,2 Mrd. USD über dem Cashbestand**. Die hohe Liquidität und die weiterhin vorhandenen COVID-Impfstoffumsätze bieten aus seiner Sicht eine gewisse Absicherung nach unten. Gleichzeitig sieht Ingham erhebliches Potenzial in den drei Onkologie-Kandidaten **Pumitamig (BNT327), Gotistobart (BNT316) und Elfe-D**. Diese könnten BioNTech bis 2030 den Einstieg in die kommerzielle Krebsmedizin ermöglichen. Besonders spannend: **Gotistobart sieht er mit der bevorstehenden Phase-3-Zwischenanalyse als kurzfristigen Kurstreiber.** Bei Pumitamig bewertet er die bisherigen Ergebnisse ebenfalls als vielversprechend, verweist aber auf den intensiven Wettbewerb und die noch ausstehenden Bestätigungen in größeren Studien. Auch der **Kauf des Priority Review Vouchers für 205 Mio. USD** passt ins Bild. BioNTech könnte damit die FDA-Prüfung eines zukünftigen Zulassungsantrags beschleunigen. Für welchen Wirkstoff der Voucher vorgesehen ist, bleibt allerdings offen. Fazit: Bemerkenswert ist weniger die Hochstufung auf „Hold“ als vielmehr die veränderte Wahrnehmung der Onkologiepipeline. Der Markt bewertet BioNTech derzeit nur relativ gering oberhalb seiner Liquiditätsreserven, während mehrere potenziell bedeutende Krebsmedikamente in der Entwicklung sind. Sollte insbesondere Gotistobart kurzfristig überzeugen und Pumitamig seine bisherigen Ergebnisse in Phase 3 bestätigen, könnte sich die Bewertung von BioNTech grundlegend verändern. Quelle: Edmund Ingham, Seeking Alpha, 17.11.2026

Post wurde gelöscht.
BioNTech: Seeking-Alpha-Analyst stuft hoch – Voucher-Kauf weckt Zulassungsfantasie: Edmund Ingham sieht die Perspektiven von BioNTech inzwischen deutlich positiver und hebt seine Einschätzung von „Sell“ auf „Hold“ an. Interessant ist vor allem die Bewertung: Bei rund **21 Mrd. USD Marktkapitalisierung liegt der Börsenwert lediglich 3,2 Mrd. USD über dem Cashbestand**. Die hohe Liquidität und die weiterhin vorhandenen COVID-Impfstoffumsätze bieten aus seiner Sicht eine gewisse Absicherung nach unten. Gleichzeitig sieht Ingham erhebliches Potenzial in den drei Onkologie-Kandidaten **Pumitamig (BNT327), Gotistobart (BNT316) und Elfe-D**. Diese könnten BioNTech bis 2030 den Einstieg in die kommerzielle Krebsmedizin ermöglichen. Besonders spannend: **Gotistobart sieht er mit der bevorstehenden Phase-3-Zwischenanalyse als kurzfristigen Kurstreiber.** Bei Pumitamig bewertet er die bisherigen Ergebnisse ebenfalls als vielversprechend, verweist aber auf den intensiven Wettbewerb und die noch ausstehenden Bestätigungen in größeren Studien. Auch der **Kauf des Priority Review Vouchers für 205 Mio. USD** passt ins Bild. BioNTech könnte damit die FDA-Prüfung eines zukünftigen Zulassungsantrags beschleunigen. Für welchen Wirkstoff der Voucher vorgesehen ist, bleibt allerdings offen. Fazit: Bemerkenswert ist weniger die Hochstufung auf „Hold“ als vielmehr die veränderte Wahrnehmung der Onkologiepipeline. Der Markt bewertet BioNTech derzeit nur relativ gering oberhalb seiner Liquiditätsreserven, während mehrere potenziell bedeutende Krebsmedikamente in der Entwicklung sind. Sollte insbesondere Gotistobart kurzfristig überzeugen und Pumitamig seine bisherigen Ergebnisse in Phase 3 bestätigen, könnte sich die Bewertung von BioNTech grundlegend verändern. Quelle: Edmund Ingham, Seeking Alpha, 17.11.2026
DiMarco, eine Frage aus reiner Neugier: Du hast Rechtswissenschaften an der TU Darmstadt studiert? Das ist interessant, denn ein klassisches Jurastudium mit Staatsexamen wird dort gar nicht angeboten. Und wenn du dann noch sieben- und achtstellige Beträge mithilfe des Strafgesetzbuches einklagst, wird es richtig spannend. 😂 Ich glaube, die Kanzlei Paulanergarten braucht dringend einen neuen Partner. 🍻
Mehr zu diesem Wert
|
|
Thema | ||
|---|---|---|---|
| 1 | NVIDIA Hauptdiskussion | -3,49 % | |
| 2 | DAX / Germany 40 Hauptdiskussion | -1,81 % | |
| 3 | DAX Prognose / Germany 40 | -1,81 % | |
| 4 | Iris Energy | -6,14 % | |
| 5 | MICRON TECHNOLOGY Hauptdiskussion | -2,33 % | |
| 6 | DEUTZ Hauptdiskussion | +0,57 % | |
| 7 | Das neue DAX Prognose Forum | -1,81 % | |
| 8 | RHEINMETALL Hauptdiskussion | -4,22 % | |
| 9 | SERVICENOW Hauptdiskussion | -1,83 % | |
| 10 | für alle, die es ehrlich meinen beim Traden. | Alle Diskussionen |
|
|
Thema | ||
|---|---|---|---|
| 1 | NVIDIA Hauptdiskussion | -3,18 % | |
| 2 | Iris Energy | -5,34 % | |
| 3 | MICRON TECHNOLOGY Hauptdiskussion | -2,43 % | |
| 4 | DEUTZ Hauptdiskussion | +0,57 % | |
| 5 | RHEINMETALL Hauptdiskussion | -4,22 % | |
| 6 | SERVICENOW Hauptdiskussion | -2,44 % | |
| 7 | PLUG POWER Hauptdiskussion | -4,53 % | |
| 8 | Super Micro Computer Hauptdiskussion | -2,34 % | |
| 9 | TeamViewer Hauptdiskussion | -2,67 % | |
| 10 | YANDEX Hauptdiskussion | -8,64 % | Alle Diskussionen |