Analysten geschlossen optimistisch - jetzt rückt der 5. November in den Fokus
Bei der Deutschen Telekom zeigt sich unter den beobachtenden Analysten derzeit ein ungewöhnlich einheitliches Bild. Sämtliche sechs erfassten Analysehäuser sprechen für den DAX-Titel eine Kaufempfehlung aus. Das durchschnittliche Kursziel liegt bei 35,84 Euro. Gemessen am aktuellen Kursniveau entspricht dies rechnerisch einer Differenz von rund 24 Prozent.
Hinter den positiven Einschätzungen stehen vor allem die operative Entwicklung und die Wachstumsstrategie des Bonner Telekommunikationskonzerns. Neben organischem Wachstum setzt das Management weiterhin auf gezielte Zukäufe, um die Marktposition in ausgewählten Regionen und Geschäftsfeldern auszubauen.
Ein Beispiel dafür liefert Polen. Vor rund einem Monat vereinbarte die Deutsche Telekom die Übernahme der Anbieter Fiberhost und Inea. Mit der Transaktion will der Konzern seine Stellung auf dem polnischen Glasfasermarkt ausbauen und damit seine europäische Infrastrukturstrategie weiter vorantreiben.
Zusätzliche Aufmerksamkeit erhielt die Aktie durch den Einstieg des aktivistischen Investors Elliott. Dieser baute vor rund zwei Wochen eine Beteiligung an der Deutschen Telekom auf. Seitdem verzeichnete die Aktie ein Plus von 1,8 Prozent. Gleichzeitig bleibt die operative Strategie des Konzerns auf verlässliche Erträge aus dem bestehenden Geschäft und gezielte Expansion ausgerichtet, ohne dass dafür spekulative Großfusionen im Mittelpunkt stehen.
Fast 30 Milliarden Euro Umsatz - das operative Geschäft wächst weiter
Die jüngsten Geschäftszahlen liefern wichtige Anhaltspunkte für die aktuelle Einschätzung des Unternehmens. Im zweiten Quartal 2026 steigerte die Deutsche Telekom ihren Umsatz um 4,40 Prozent auf 29,93 Milliarden Euro. Im entsprechenden Vorjahreszeitraum waren es noch 28,67 Milliarden Euro gewesen.
Beim Ergebnis je Aktie zeigte sich dagegen ein leichter Rückgang. Dieses belief sich im zweiten Quartal auf 0,51 Euro, verglichen mit 0,54 Euro im Vorjahreszeitraum. Für das Gesamtjahr 2026 steht eine Gewinnprognose von 2,25 Euro je Aktie im Raum.
Neben dem Wachstum bleibt die Kapitalrückführung ein wichtiger Bestandteil des Gesamtbildes. Für das Geschäftsjahr 2025 schüttete die Deutsche Telekom 1,000 Euro je Aktie aus. Für 2026 gehen Schätzungen von einer möglichen Erhöhung der Dividende auf 1,13 Euro je Aktie aus.
Damit steht das Management weiterhin vor der Aufgabe, Ausschüttungen, Investitionen und Wachstum miteinander zu verbinden. Gerade Telekommunikationskonzerne müssen erhebliche Mittel in den Ausbau und die Modernisierung ihrer Netzinfrastruktur investieren. Die Entwicklung von Umsatz, Ergebnis und Cashflow entscheidet daher mit darüber, welcher finanzielle Spielraum künftig für Investitionen und Ausschüttungen zur Verfügung steht.
Elliott steigt ein - und sorgt für zusätzliche Aufmerksamkeit
Der Einstieg von Elliott erweitert die strategische Gemengelage bei der Deutschen Telekom um einen weiteren Faktor. Aktivistische Investoren beteiligen sich typischerweise an Unternehmen, um Einfluss auf strategische, operative oder kapitalmarktbezogene Entscheidungen zu nehmen. Welche konkreten langfristigen Auswirkungen die Beteiligung bei der Deutschen Telekom haben wird, bleibt jedoch abzuwarten.
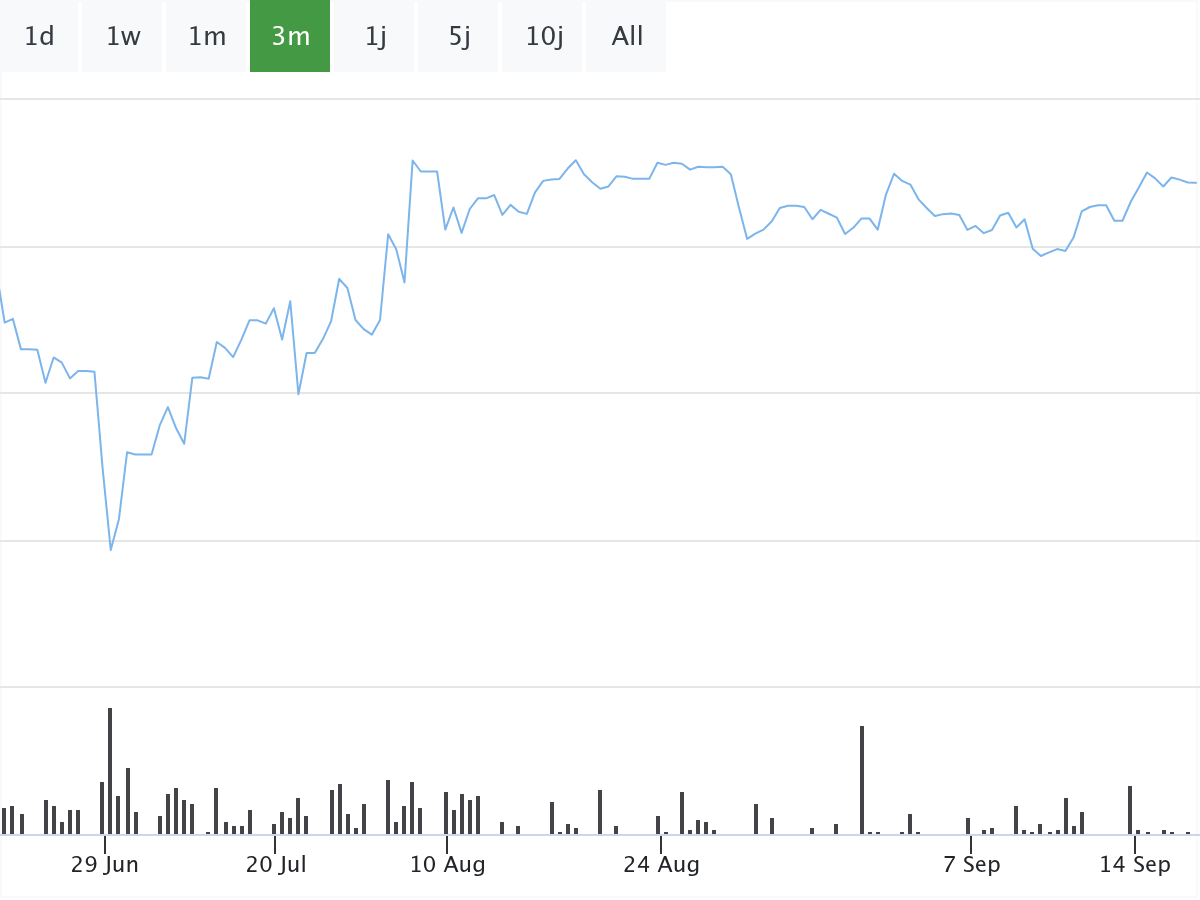
Für die Bewertung der weiteren Unternehmensentwicklung sind deshalb neben möglichen strategischen Impulsen vor allem die operativen Kennzahlen relevant. Die Aktie notiert am heutigen Mittwoch bei 28,82 Euro und damit 0,4 Prozent unter dem Niveau des Vortages. Gleichzeitig beträgt der Abstand zum 52-Wochen-Hoch rund 16 Prozent.
Das durchschnittliche Analystenkursziel von 35,84 Euro liegt deutlich oberhalb des aktuellen Börsenkurses. Dabei handelt es sich jedoch um Einschätzungen der jeweiligen Analysehäuser und nicht um eine Prognose, dass dieses Niveau tatsächlich erreicht wird.
Der 5. November wird zum nächsten großen Zahlencheck
Der nächste wichtige Unternehmenstermin steht bereits fest. Am 5. November 2026 will die Deutsche Telekom ihre Geschäftszahlen für das dritte Quartal präsentieren. Damit erhalten Marktteilnehmer neue Informationen darüber, wie sich Umsatz und Ergebnis während des Sommerquartals entwickelt haben.
Von besonderem Interesse dürfte sein, ob sich das im zweiten Quartal verzeichnete Umsatzwachstum fortgesetzt hat und wie sich gleichzeitig die Profitabilität entwickelt. Auch die Prognose für das Gesamtjahr 2026 mit einem erwarteten Gewinn von 2,25 Euro je Aktie sowie die Perspektiven für die Ausschüttung dürften erneut Aufmerksamkeit erhalten.
Hinzu kommen die strategischen Entwicklungen rund um die Expansion in Polen. Die vereinbarten Übernahmen von Fiberhost und Inea zeigen, dass die Deutsche Telekom neben dem bestehenden Geschäft weiterhin gezielt nach Möglichkeiten sucht, ihre Infrastrukturposition auszubauen.
Damit treffen derzeit mehrere Themen zusammen: sechs positive Analysteneinschätzungen, ein durchschnittliches Kursziel von 35,84 Euro, der Einstieg von Elliott, die Expansion auf dem polnischen Glasfasermarkt und die bevorstehenden Quartalszahlen. Mit der Veröffentlichung am 5. November dürften neue Daten vorliegen, anhand derer sich die bisherigen Erwartungen der Analysten mit der tatsächlichen operativen Entwicklung vergleichen lassen.

