Milliardenpläne treffen auf wachsende Skepsis
Novo Nordisk will in den kommenden Jahren deutlich wachsen und seine Position im globalen Markt für Stoffwechselerkrankungen mit neuen Medikamenten und erheblich größeren Produktionskapazitäten absichern. An der Börse stoßen die ambitionierten Ziele derzeit allerdings auf Zurückhaltung. Neue Studiendaten, geplante Produkteinführungen und ein milliardenschweres Aktienrückkaufprogramm stehen einem zunehmenden Wettbewerbs- und Margendruck gegenüber.
Zusätzliche Aufmerksamkeit erhielt die Aktie am Mittwoch durch eine neue Einschätzung der Deutschen Bank. Analyst Emmanuel Papadakis bestätigte seine Verkaufsempfehlung für die in Kopenhagen notierten Anteilsscheine und reduzierte das Kursziel von 265 DKK auf 245 DKK.
Im deutschen Handel hatte die Novo-Nordisk-Aktie am Dienstag bei 34,47 Euro geschlossen. Seit Jahresbeginn beläuft sich der Kursverlust damit auf 22 Prozent. Die Entwicklung zeigt, dass die Börse derzeit nicht allein auf das langfristige Potenzial der Medikamentenpipeline blickt, sondern verstärkt auf die Geschwindigkeit und Profitabilität der geplanten Expansion.
60 Millionen Patienten: Novo Nordisk setzt sich ein gewaltiges Ziel
Ein zentraler Baustein der Wachstumsstrategie ist die massive Ausweitung der Patientenreichweite. Vorstandschef Mike Doustdar hat das Ziel ausgegeben, bis 2030 weltweit mehr als 60 Millionen Menschen mit Produkten des Konzerns zu behandeln.
Eine besondere Rolle sollen orale Adipositas-Therapien spielen. Für diese will Novo Nordisk seine Fertigungskapazitäten bis zum Ende des Jahrzehnts verzehnfachen und damit die Versorgung von 15 Millionen Patienten ermöglichen. Entscheidend wird sein, ob sich dieser Ausbau wirtschaftlich effizient umsetzen lässt.
Die bisherige Nachfrage nach der Wegovy-Tablette in den USA fällt hoch aus. Nach Unternehmensangaben wurden bislang sieben Millionen Verschreibungen registriert. Rund 90 Prozent der Verkäufe erfolgten allerdings über direkte Selbstzahlerkanäle. Damit rückt die Frage in den Mittelpunkt, wie sich das Geschäft entwickelt, wenn künftig ein größerer Anteil über Erstattungssysteme abgewickelt wird.
Gleichzeitig erfordert die Ausweitung der Produktion erhebliche Investitionen. Verzögerungen beim Aufbau der Kapazitäten oder höhere Kosten könnten die wirtschaftlichen Ziele des Konzerns belasten. Für Novo Nordisk kommt es deshalb nicht nur auf eine steigende Nachfrage an, sondern ebenso darauf, die geplanten Mengen rechtzeitig und zu tragfähigen Kosten bereitzustellen.
CagriSema und Co.: Ab 2027 soll die nächste Produktwelle starten
Parallel zum Kapazitätsausbau arbeitet Novo Nordisk an einer umfassenden Erneuerung seines Portfolios. Doustdar stellte bis 2030 mindestens fünf sogenannte Multi-Blockbuster in Aussicht. Zudem strebt der Konzern ein Umsatzwachstum an, das mit anderen großen Pharmaunternehmen vergleichbar sein soll.
Den Auftakt der nächsten Generation injizierbarer Adipositas-Medikamente soll Anfang 2027 die Kombination CagriSema bilden. Für 2028 sind anschließend hochdosiertes CagriSema sowie der Einzelwirkstoff Cagrilintide vorgesehen. Zenagamtide soll zu einem späteren Zeitpunkt folgen.
Klinische Daten liefern wichtige Grundlagen für diese Pläne. In der Phase-3-Studie REIMAGINE-5 mit Erwachsenen mit Typ-2-Diabetes erreichte CagriSema in einer Dosierung von 1,0 mg / 1,0 mg nach 60 Wochen eine Gewichtsreduktion von 12,4 Prozent. Unter Tirzepatid waren es 9,1 Prozent. Gleichzeitig wurde eine vergleichbare Senkung des HbA1c-Wertes beobachtet.
In der Phase-3-Studie REDEFINE-9 mit Menschen mit Übergewicht oder Adipositas wurde nach 68 Wochen eine Gewichtsabnahme von 21 Prozent gegenüber Placebo gemeldet. Für die wirtschaftliche Bedeutung dieser Ergebnisse werden jedoch die regulatorischen Entscheidungen, der Zeitpunkt der Markteinführungen und die anschließende kommerzielle Akzeptanz entscheidend sein.
Auch außerhalb des Adipositas-Geschäfts stehen wichtige Termine bevor. Nach einer positiven Empfehlung des europäischen Arzneimittelausschusses CHMP erwartet Novo Nordisk für das Hämophilie-A-Präparat FREHEMGO einen Marktstart in ersten europäischen Ländern im vierten Quartal 2026. Eine breite Verfügbarkeit innerhalb der Europäischen Union ist für Anfang 2027 vorgesehen.
Darüber hinaus wird im weiteren Verlauf des Jahres 2026 die finale Entscheidung der Europäischen Kommission über die Zulassung von Sogroya für drei pädiatrische Indikationen erwartet. Damit versucht der Konzern, zusätzliche Erlösquellen neben dem stark beachteten Geschäft mit Adipositas-Medikamenten auszubauen.
15 Milliarden DKK und trotzdem Skepsis: Der Wettbewerb wird zum Belastungstest
Den langfristigen Expansionsplänen steht ein zunehmend intensiver Wettbewerb gegenüber. Novo Nordisk investiert erhebliche Summen in neue Produktionsanlagen und ist darauf angewiesen, die zusätzlichen Kapazitäten wirtschaftlich auszulasten. Gleichzeitig können Preisstrategien konkurrierender Anbieter sowie ein steigender Anteil regulierter Erstattungen die Profitabilität beeinflussen.
Hinzu kommt der eng getaktete Zeitplan der Produktpipeline. Mehrere wichtige Markteinführungen sind ab 2027 vorgesehen. Verzögerungen bei Zulassungsverfahren oder eine schwächere kommerzielle Entwicklung neuer Präparate könnten deshalb Auswirkungen auf die mittelfristigen Wachstumsannahmen haben.
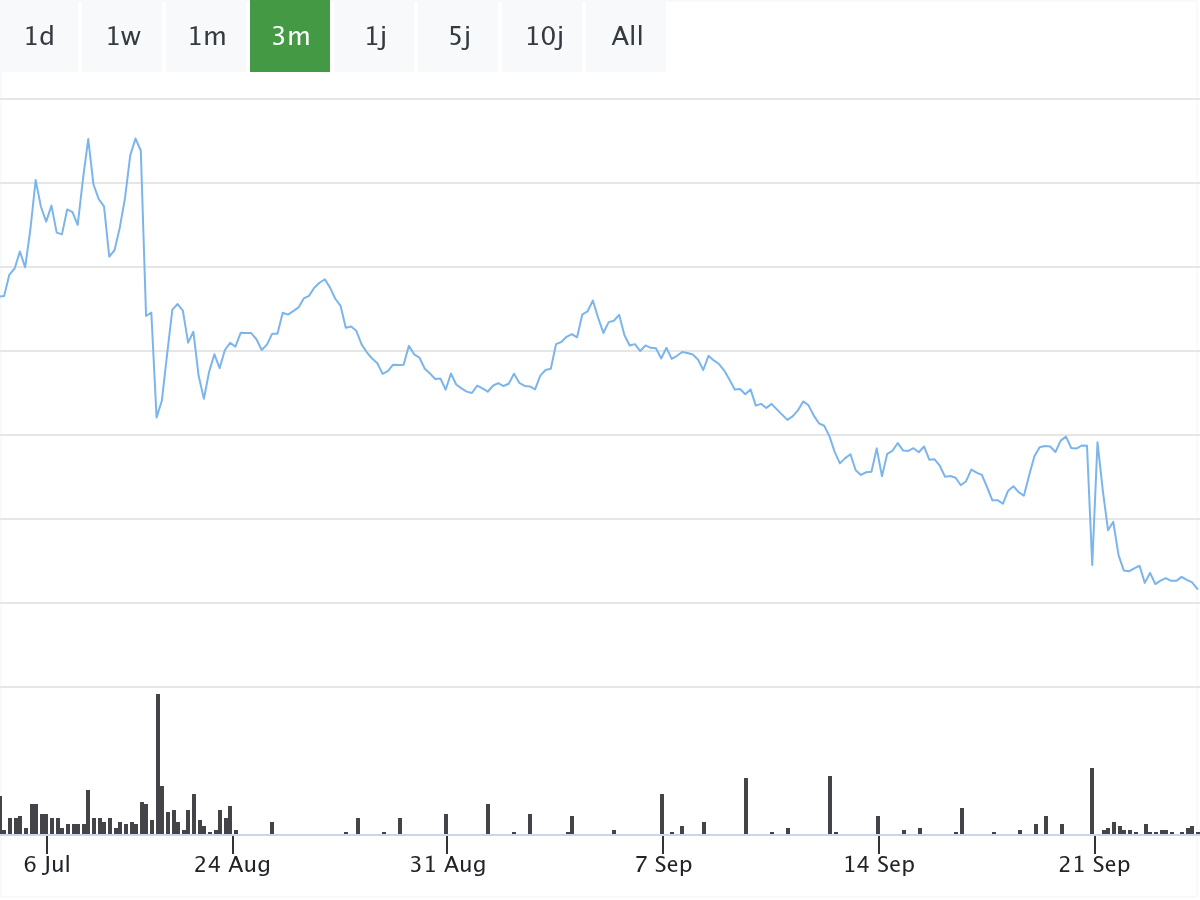
Bemerkenswert ist in diesem Zusammenhang auch das laufende Aktienrückkaufprogramm. Novo Nordisk hat im Rahmen des Programms über insgesamt 15 Milliarden DKK bis zum 18. September 2026 bereits 34.174.179 B-Aktien erworben. Der durchschnittliche Kaufpreis lag bei 281,79 DKK je Aktie.
Die aktuellen Kursverluste zeigen, dass das Rückkaufprogramm die Zurückhaltung am Kapitalmarkt bislang nicht vollständig aufheben konnte. Im Mittelpunkt stehen vielmehr operative Kennzahlen und konkrete Fortschritte: der Ausbau der Produktionskapazitäten, die Entwicklung der Wegovy-Tablette, regulatorische Entscheidungen sowie die geplanten Markteinführungen von CagriSema, Cagrilintide und weiteren Pipeline-Produkten.
Damit treffen bei Novo Nordisk in den kommenden Jahren zwei Entwicklungen unmittelbar aufeinander. Auf der einen Seite steht das Ziel, bis 2030 mehr als 60 Millionen Patienten zu erreichen und mindestens fünf neue Multi-Blockbuster auf den Markt zu bringen. Auf der anderen Seite erhöhen Wettbewerb, Investitionsbedarf, Preisgestaltung und regulatorische Zeitpläne die Anforderungen an die Umsetzung dieser ambitionierten Wachstumsstrategie.

