Rekord-Auftragsbestand trifft auf Gamesa-Comeback
Bei Siemens Energy rücken nach einer zwischenzeitlichen Korrekturphase wieder die operativen Entwicklungen in den Mittelpunkt. Ein neuer Milliardenauftrag aus Kanada sorgt für zusätzliches Volumen in den Auftragsbüchern, während die Windkrafttochter Siemens Gamesa Fortschritte bei der Profitabilität meldet. Gleichzeitig stehen strukturelle Veränderungen an, durch die der Energietechnikkonzern künftig erhebliche Kosten einsparen will.
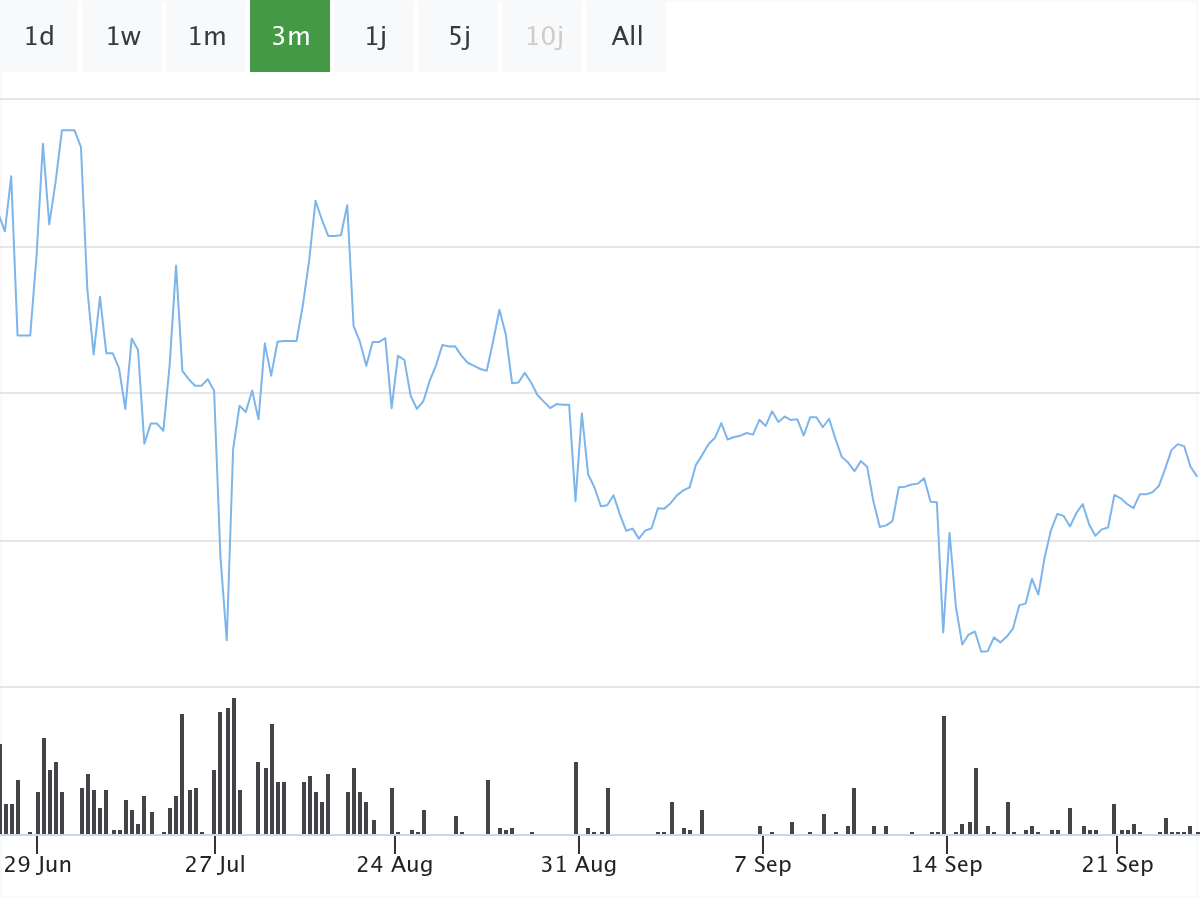
An der Börse wird Siemens Energy aktuell bei 144,30 Euro gehandelt. Seit Jahresbeginn steht damit ein Kursanstieg von 20 Prozent zu Buche. Neben dem hohen Auftragseingang richtet sich die Aufmerksamkeit insbesondere auf Siemens Gamesa, nachdem das Windgeschäft den Gesamtkonzern in der Vergangenheit erheblich belastet hatte.
Mit dem jüngsten Großauftrag aus Kanada erreicht der Auftragsbestand von Siemens Energy ein Rekordniveau. Die hohe Auslastung schafft damit eine langfristige Grundlage für das operative Geschäft. Entscheidend bleibt allerdings, wie profitabel der Konzern das vorhandene Auftragsvolumen in den kommenden Jahren abarbeiten kann.
Gamesa schafft die Wende: 83 Turbinen liefern sichtbaren Fortschritt
Eine wichtige Entwicklung kommt von Siemens Gamesa. Die Windkrafttochter hat die Rückkehr in die Profitabilität gemeldet. Für Siemens Energy ist dieser Schritt von besonderer Bedeutung, da Verluste im Windgeschäft über längere Zeit zu den größten operativen Belastungsfaktoren des Konzerns gehörten.
Fortschritte zeigen sich insbesondere im Offshore-Bereich. Beim Windpark Borkum Riffgrund 3 in der Nordsee wurden insgesamt 83 Turbinen der Baureihe SG 11.0-200 DD von Siemens Gamesa installiert. Das von Ørsted und Nuveen eingeweihte Projekt verfügt über eine Gesamtkapazität von 913 Megawatt und befindet sich seit Ende August im vollständigen kommerziellen Betrieb.
Der erfolgreiche Netzanschluss ist für Siemens Gamesa auch mit Blick auf die eigenen Produktionsprozesse relevant. Nach den Qualitätsproblemen früherer Modellgenerationen steht das Unternehmen unter besonderer Beobachtung, wenn neue Anlagen in Betrieb genommen werden. Der operative Hochlauf großer Offshore-Projekte liefert daher wichtige Informationen darüber, wie stabil Fertigung, Installation und technische Umsetzung inzwischen funktionieren.
Für Siemens Energy reicht eine erfolgreiche Inbetriebnahme einzelner Projekte allerdings nicht aus. Von Bedeutung ist vielmehr, ob sich die verbesserte operative Entwicklung über weitere Projekte hinweg fortsetzt und die Windkraftsparte dauerhaft profitabel arbeiten kann.
300 Millionen Euro jährlich: Neuer Name soll Kosten deutlich reduzieren
Neben dem Tagesgeschäft arbeitet Siemens Energy an seiner künftigen Kostenstruktur. Eine wesentliche Veränderung betrifft dabei den Unternehmensnamen. Die Vereinbarung zur Nutzung der Marke Siemens mit der ehemaligen Muttergesellschaft Siemens läuft im Jahr 2030 aus. Künftig soll der Energietechnikkonzern unter dem Namen Omterra auftreten.
Mit dem Abschied von der Traditionsmarke ist ein erheblicher finanzieller Effekt verbunden. Ab Ende 2026 sollen dadurch jährliche Lizenzgebühren von rund 300 Millionen Euro entfallen. Die geplanten Einsparungen treffen auf eine Phase, in der gleichzeitig die hohe Auslastung der Werke und die Entwicklung der Margen verstärkt in den Vordergrund rücken.
Für die weitere operative Entwicklung spielen damit mehrere Faktoren zusammen: Der Rekord-Auftragsbestand sorgt für eine hohe Sichtbarkeit zukünftiger Projekte, während niedrigere strukturelle Kosten die Profitabilität unterstützen können. Gleichzeitig bleibt Siemens Gamesa ein wesentlicher Faktor für die Ergebnisentwicklung des Gesamtkonzerns.
JPMorgan setzt Kursziel bei 245 Euro: Erwartungen bleiben hoch
Die jüngsten operativen Fortschritte finden auch in Analystenkommentaren Beachtung. JPMorgan führt Siemens Energy mit einer Kaufempfehlung und nennt ein Kursziel von 245 Euro. Auch der Marktkonsens liegt den vorliegenden Angaben zufolge oberhalb des aktuellen Aktienkurses von 144,30 Euro.
Die Analysteneinschätzungen treffen dabei auf ein Unternehmen, dessen operative Ausgangslage sich gegenüber den von Problemen im Windgeschäft geprägten Jahren verändert hat. Im Mittelpunkt stehen nun die Umsetzung des hohen Auftragsbestands, die Entwicklung der Profitabilität bei Siemens Gamesa sowie die geplanten strukturellen Einsparungen.
Besonders die Windkraftsparte dürfte dabei weiter aufmerksam verfolgt werden. Die Rückkehr in die Profitabilität und der kommerzielle Betrieb von Borkum Riffgrund 3 liefern erste operative Eckpunkte. Gleichzeitig müssen die Fortschritte bei weiteren Projekten bestätigt werden.
Mit dem Milliardenauftrag aus Kanada, einem Auftragsbestand auf Rekordniveau, dem Hochlauf großer Offshore-Projekte und den geplanten Einsparungen von jährlich rund 300 Millionen Euro stehen bei Siemens Energy damit mehrere konkrete operative Entwicklungen im Fokus. Wie stark sich diese Faktoren in den kommenden Geschäftszahlen niederschlagen, dürfte insbesondere von der profitablen Abarbeitung der Aufträge und der weiteren Stabilisierung von Siemens Gamesa abhängen.

