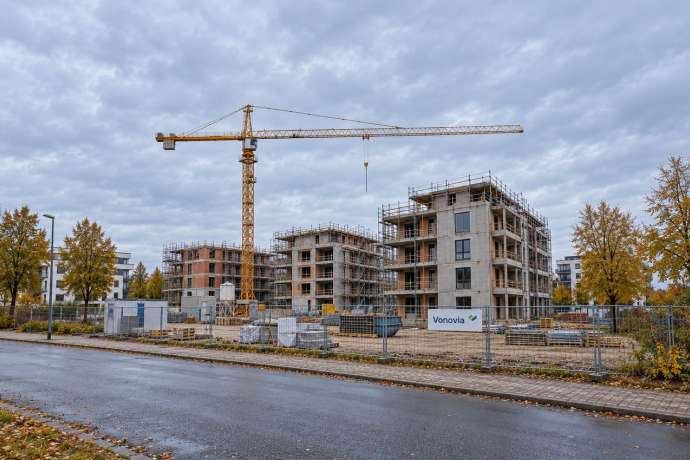
Gestiegene Finanzierungskosten treffen Deutschlands größten Wohnimmobilienkonzern mit voller Wucht. Vonovia hat am Mittwochabend seine Wachstumsziele für die kommenden Jahre zurückgenommen, die Aktie rutschte daraufhin am Donnerstagmorgen bis auf 15,26 Euro und damit auf den tiefsten Stand seit März 2014. Inzwischen hat das Papier einen Großteil des Rückschlags aufgeholt und notiert bei 16,09 Euro nur noch rund 1,3 Prozent im Minus – unter Aktionären bleibt die Stimmung dennoch angespannt.
Verkaufsgeschäft bleibt weit hinter dem Plan zurück
Weil Kaufinteressenten für Wohnungen deutlich mehr für ihre Kredite zahlen müssen, laufen die verkaufsbezogenen Sparten Recurring Sales und Development klar unter den ursprünglichen Erwartungen. Für 2026 rechnet Vonovia nun mit einem organischen Mietwachstum von etwa 3,8 Prozent statt rund 4 Prozent, das bereinigte Ebitda soll in der unteren Hälfte der Spanne von 2,95 bis 3,05 Milliarden Euro landen. Schwerer wiegt der Blick nach vorn: 2028 dürfte das Mietwachstum statt rund 5 Prozent nur noch etwa 4,5 Prozent erreichen, das bereinigte Ebitda am unteren Ende der Spanne von 3,2 bis 3,5 Milliarden Euro herauskommen. Bei Jefferies war von einem Reset der Wachstumsambitionen die Rede.
Dass der Abschlag vor allem eine Reaktion auf diesen Ausblick ist, zeigt der Blick auf die Konkurrenz: LEG Immobilien gewinnt am Donnerstag 0,7 Prozent auf 48,00 Euro, TAG Immobilien 1,3 Prozent auf 11,29 Euro. Aus Anlegersicht passt die Heftigkeit der Vonovia-Reaktion dagegen nicht recht zu den Zahlen. Ein häufig vorgebrachtes Argument lautet, der Konzern habe seine Ziele für das laufende Jahr im Kern bestätigt, wenn auch am unteren Rand – und das in einem Umfeld, das beim Aufstellen der Prognose so nicht absehbar gewesen sei.
VONOVIA bestätigt mehr oder weniger die Prognosen trotz sehr erschwerten Marktbedingungen. Als die aufgestellt wurden war das so nicht absehbar.
Skeptiker halten dagegen, ein vorsichtigerer Ausblick habe angesichts des monatelangen Kursverfalls niemanden überraschen dürfen; die Korrektur der Ziele belaste nun zusätzlich. Die Bewertung der Zahlen fällt damit gespalten aus.
Notenbanken drehen an der Zinsschraube
Die eigentliche Ursache liegt außerhalb der Wohnungsbestände. Der Konflikt im Nahen Osten hat den Ölpreis und mit ihm die Inflation nach oben getrieben – im Euroraum zog die Teuerung im September auf 3,8 Prozent an, vor allem wegen teurer Energie. Die EZB hat ihre Leitzinsen in diesem Jahr deshalb bereits im Juni und im September angehoben, der Einlagensatz liegt bei 2,50 Prozent. Für die Zinsentscheidung an diesem Donnerstag hatten Volkswirte überwiegend mit einer Pause gerechnet, einen weiteren Schritt halten viele im Dezember für wahrscheinlich.
Bei Vonovia schlägt das doppelt durch. Die Rendite der achtjährigen unbesicherten Anleihen des Konzerns ist seit Beginn der Eskalation im Nahen Osten um rund 140 Basispunkte gestiegen, was die Refinanzierung verteuert. Zugleich sinkt in den Bewertungsmodellen der Verkehrswert der Immobilien, wenn die Zinsen steigen: Nach vier Halbjahren mit Bewertungsgewinnen erwartet Vonovia für 2026 nur noch eine weitgehend stabile Portfoliobewertung.
Unter Aktionären gilt die Zinsentwicklung als der eigentliche Schlüssel. Mehrere Anleger verweisen darauf, dass erst sinkende Zinsen den Abwärtstrend brechen könnten – und darauf deute derzeit wenig hin. Selbst ein nachgebender Ölpreis oder fallende Renditen würden der Aktie kurzfristig kaum noch helfen, lautet ein resignierter Einwand. Für den zusätzlichen Kursdruck werden zudem Leerverkäufer verantwortlich gemacht. Der Ton zu diesem Punkt ist gedrückt.
Vermietung bleibt der stabile Kern
Dabei läuft das eigentliche Kerngeschäft weiter rund. Die Vermietung entwickelt sich nach Unternehmensangaben stabil, die Sparte Value-add mit Handwerker- und Energiegeschäft sogar besser als erwartet. In den ersten neun Monaten stieg das bereinigte Ebitda um gut 3 Prozent auf 2,19 Milliarden Euro – auf den nachgelagerten Ergebnisebenen zehrten die höheren Finanzierungskosten den Zuwachs aber wieder auf. Die Privatbank Berenberg senkte ihr Kursziel von 34,50 auf 23 Euro, beließ die Einstufung aber auf „Buy“ und verwies auf das robuste Vermietungsgeschäft. Oddo BHF stufte die Aktie dagegen auf „Neutral“ ab. Beides sind externe Einschätzungen und keine redaktionelle Empfehlung.
Auf Aktionärsseite findet das Bild vom robusten Kern breite Zustimmung. Der Bestand sei realistisch bewertet, die Schulden blieben finanzierbar, und die Wahrscheinlichkeit einer Pleite sei verschwindend gering – so wird Sorgen vor einer Schieflage begegnet. Dass Kursbild und Geschäftszahlen aus dieser Sicht nicht zusammenpassen, nährt die Erwartung, die Lage könne sich in ein bis zwei Jahren anders darstellen. Für den langfristigen Vermögensaufbau sei eine politisch so exponierte Aktie gleichwohl nur bedingt geeignet, heißt es einschränkend. Die Stimmung schwankt damit zwischen Zuversicht beim Geschäft und Zweifeln am Umfeld.
Schuldenabbau stellt die Dividende infrage
Auf die teurere Finanzierung antwortet Vonovia mit einem Sparkurs: Das Development-Geschäft wird strategisch überprüft, die Investitionen in Neubauten für den eigenen Bestand sinken, neue Manage-to-Green-Projekte – Kauf, energetische Sanierung und Weiterverkauf älterer Bestände – werden ausgesetzt. Oberste Priorität habe der Schuldenabbau. Bei JPMorgan wurde deshalb die Frage aufgeworfen, ob die Dividende gekürzt oder gestrichen werden könnte.
Genau an diesem Punkt gehen die Erwartungen auseinander. Für einkommensorientierte Aktionäre ist die Ausschüttung das zentrale Argument, an der Aktie festzuhalten. Die Gegenposition würde das Geld lieber vollständig in die Tilgung lenken, um zunächst die Bilanz zu stärken und später aus einer gesunden Basis heraus wieder auszuschütten.
Verschärft wird die Unsicherheit über die Bilanz durch die Berliner Debatte um eine Vergesellschaftung. Linke, Grüne und SPD haben in ihrem Sondierungspapier vereinbart, Wohnungen großer Konzerne ab 10.000 Einheiten in Gemeineigentum zu überführen, insgesamt rund 160.000 Wohnungen. Die Entschädigung soll auf 16 Milliarden Euro begrenzt werden, ein Gesetzentwurf ist für Mitte 2028 vorgesehen. Wie hoch ein möglicher Abschlag auf die Buchwerte ausfiele, gilt bei der DZ Bank als derzeit nicht prognostizierbar. Auf Anlegerseite wird das Thema allerdings relativiert: Die Pläne beträfen nur Berlin, der übrige Bestand bleibe unberührt, und auf Bundesebene werde an einem Gesetz gearbeitet, das solche Vorhaben begrenzen soll.
Mehr Klarheit dürfte der vollständige Zwischenbericht zum dritten Quartal bringen, den Vonovia am 4. November vorlegen will. Seit Jahresbeginn summiert sich das Kursminus trotz der Erholung vom Tagestief auf gut ein Drittel. Entsprechend vorsichtig bleibt der Blick nach vorn – zwischen der Hoffnung, das Schlimmste sei inzwischen eingepreist, und der Erfahrung, dass vermeintliche Böden bei dieser Aktie schon mehrfach nicht gehalten haben.

