BioNTech WKN: A2PSR2 ISIN: US09075V1026 Kürzel: 22UA Forum: Aktien Thema: Hauptdiskussion

79,95 EUR
+3,03 % +2,35
20:56:01 Uhr, Tradegate
Knock-Outs auf BioNTech
Werbung
Mit Hebel
DZ Bank
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Diese Werbung richtet sich nur an Personen mit Wohn-/Geschäftssitz in Deutschland. Der jeweilige Basisprospekt, etwaige Nachträge, die Endgültigen Bedingungen sowie das maßgebliche Basisinformationsblatt sind auf www.dzbank-wertpapiere.de veröffentlicht. Beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Kostenlose Aktienchance per SMS Ausgewählte Trading-Einschätzungen aufs Handy.
Kommentare 669.815
M
Mrnafuture, 10:34 Uhr
4
Was mich aber nach wie vor am meisten stört, ist die Tatsache, wie mit uns Aktionären umgegangen wird und wie wir für dumm verkauft werden. Die grottige Informationspolitik ist das eine. Dass man sich aber mittlerweile immer häufiger genötigt fühlt, zu interpretieren, was gemeint sein kann, lässt schon tief blicken. Ohne Medien wie das Handelsblatt o.ä. wüssten wir noch viel weniger. Ich bin gespannt, ob die Biontech-Story in all ihren Facetten irgendwann mal aufbereitet wird. Vielleicht gibt es dann bei Arte ja irgendwann nach der Operation Lightspeed, die neue Doku Operation Self-Destruction.
H
Hopper58, 10:21 Uhr
0
Ich habe hier bereits gelesen, dass der Nachteil einer großen Pipeline darin besteht, dass viel schiefgehen kann. Und nun soll auch ein hohes Kapitalvolumen ein Nachteil sein? Ist das ein Witz?
M
Mrnafuture, 10:11 Uhr
1

Da es vermutlich 2026 keinen Zulassungsantrag mehr gibt und selbst 2027 derzeit eher in den Sternen steht, wäre mir mittlerweile eine Übernahme von BioNTech am liebsten. Natürlich ist das angesichts der Aktionärsstruktur nicht einfach. Aber mal ehrlich: Für eine Übernahme müsste man schon einiges auf den Tisch legen. Ich denke, mit einem Angebot von insgesamt 30 Milliarden Euro – also rund 10 Milliarden Euro Aufschlag auf die aktuelle Bewertung – könnte man durchaus Aktionäre überzeugen. Das würde nach meiner Rechnung auf einen Kurs von ungefähr 120 Euro je Aktie hinauslaufen. Früher hätten sich viele mit einem solchen Angebot vermutlich nicht zufriedengegeben. Da waren die Erwartungen deutlich höher. Mittlerweile dürfte es aber einige Aktionäre geben, die bei 120 Euro dankbar verkaufen würden. Ich hätte jedenfalls nichts dagegen, wenn endlich jemand den Wert der Pipeline und des Unternehmens auf den Tisch legt und den Aktionären eine vernünftige Ausstiegsmöglichkeit bietet. Schade eigentlich, wenn man bedenkt, mit welchen Erwartungen viele von uns einmal bei BioNTech eingestiegen sind. Sie hatten wirklich viel Kohle aber es wurde damit viel falsch gemacht und auch die Wissenschaftler muss man hinterfragen. Ich sehe aktuell wenig das der Kurs steigt...die zwei Kongresse und Q3 zahlen sind eher negativ gelaufen.

Ich würde die 120 € mittlerweile auch direkt mitnehmen, schon deshalb weil man ja auch bei BNT 316 und 327 nicht weiß, ob diese jemals erfolgreich sein werden. Es ist ja nicht auszuschließen, daß uns da nach weiteren Jahren des Zuwartens irgendwann die nächsten Hiobsbotschaften ereilen. Dann ist die so hoch gelobte Pipeline auf einmal ganz schnell für die Tonne. Manchmal ist es nicht gut über zu viele finanzielle Ressourcen zu verfügen. Da verliert man leicht den Fokus für das Wesentliche. Es werden zig Studien parallel gefahren, die nunmehr gefühlt nach und nach alle floppen. Biontech ist mMn mit ihrer eigenen Onkolgieforschung schlichtweg gescheitert. Was die Zukäufe bringen werden, bleibt abzuwarten. Auch die können noch floppen oder zu spät auf den Markt kommen.
H
Hopper58, 9:28 Uhr
0
https://www.tipranks.com/news/blurbs/analysts-have-conflicting-sentiments-on-these-healthcare-companies-biontech-se-bntx-and-sanofi-othersnynf-blurbs-news?mod=mw_quote_news
H
Hopper58, 9:26 Uhr
0
Natürlich gibt es noch keine endgültige Reaktion auf die Zahlen. Es geht hier um die Forschungsergebnisse, nicht um die Zahlen selbst. Und das ist eine sehr technische Angelegenheit. Daher warten wir nun auf die Analysten.
Mario0815
Mario0815, 9:19 Uhr
0

Da es vermutlich 2026 keinen Zulassungsantrag mehr gibt und selbst 2027 derzeit eher in den Sternen steht, wäre mir mittlerweile eine Übernahme von BioNTech am liebsten. Natürlich ist das angesichts der Aktionärsstruktur nicht einfach. Aber mal ehrlich: Für eine Übernahme müsste man schon einiges auf den Tisch legen. Ich denke, mit einem Angebot von insgesamt 30 Milliarden Euro – also rund 10 Milliarden Euro Aufschlag auf die aktuelle Bewertung – könnte man durchaus Aktionäre überzeugen. Das würde nach meiner Rechnung auf einen Kurs von ungefähr 120 Euro je Aktie hinauslaufen. Früher hätten sich viele mit einem solchen Angebot vermutlich nicht zufriedengegeben. Da waren die Erwartungen deutlich höher. Mittlerweile dürfte es aber einige Aktionäre geben, die bei 120 Euro dankbar verkaufen würden. Ich hätte jedenfalls nichts dagegen, wenn endlich jemand den Wert der Pipeline und des Unternehmens auf den Tisch legt und den Aktionären eine vernünftige Ausstiegsmöglichkeit bietet. Schade eigentlich, wenn man bedenkt, mit welchen Erwartungen viele von uns einmal bei BioNTech eingestiegen sind. Sie hatten wirklich viel Kohle aber es wurde damit viel falsch gemacht und auch die Wissenschaftler muss man hinterfragen. Ich sehe aktuell wenig das der Kurs steigt...die zwei Kongresse und Q3 zahlen sind eher negativ gelaufen.

Die 120€ sind mir zu wenig, nach allen den Jahren hier, da muss mehr kommen, eine Übernahme sehe ich hier nicht. Ich sehe eher das die mRNA Forschung ausgelagert wird und BionTech selbst sich mit seinen Zukäufen und der derzeitigen Studien abfindet und daraus etwas macht. Ich glaube mRNA wird hier in sehr weite Ferne rutschen.
E
Erbu, 8:54 Uhr
1

Jefferies & Company Inc. BioNTech (ADRs) Buy 08:31 Uhr NEW YORK (dpa-AFX Analyser) - Das Analysehaus Jefferies hat die Einstufung für Biontech nach Zahlen zum dritten Quartal mit einem Kursziel von 138 US-Dollar auf "Buy" belassen. Sowohl der Umsatz als auch das Ergebnis je Aktie hätten die jeweiligen Konsensschätzungen übertroffen, schrieb Akash Tewari in seiner am Mittwoch vorliegenden Reaktion. Mit Blick voraus hänge das Aufwärtspotenzial für den Kurs wohl vor allem vom Onkologie-Hoffnungsträger Pumitamig ab./rob/bek/ag Veröffentlichung der Original-Studie: 03.11.2026 / 19:01 / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 03.11.2026 / 19:01 / Zeitzone in Studie nicht angegeben

Da es vermutlich 2026 keinen Zulassungsantrag mehr gibt und selbst 2027 derzeit eher in den Sternen steht, wäre mir mittlerweile eine Übernahme von BioNTech am liebsten. Natürlich ist das angesichts der Aktionärsstruktur nicht einfach. Aber mal ehrlich: Für eine Übernahme müsste man schon einiges auf den Tisch legen. Ich denke, mit einem Angebot von insgesamt 30 Milliarden Euro – also rund 10 Milliarden Euro Aufschlag auf die aktuelle Bewertung – könnte man durchaus Aktionäre überzeugen. Das würde nach meiner Rechnung auf einen Kurs von ungefähr 120 Euro je Aktie hinauslaufen. Früher hätten sich viele mit einem solchen Angebot vermutlich nicht zufriedengegeben. Da waren die Erwartungen deutlich höher. Mittlerweile dürfte es aber einige Aktionäre geben, die bei 120 Euro dankbar verkaufen würden. Ich hätte jedenfalls nichts dagegen, wenn endlich jemand den Wert der Pipeline und des Unternehmens auf den Tisch legt und den Aktionären eine vernünftige Ausstiegsmöglichkeit bietet. Schade eigentlich, wenn man bedenkt, mit welchen Erwartungen viele von uns einmal bei BioNTech eingestiegen sind. Sie hatten wirklich viel Kohle aber es wurde damit viel falsch gemacht und auch die Wissenschaftler muss man hinterfragen. Ich sehe aktuell wenig das der Kurs steigt...die zwei Kongresse und Q3 zahlen sind eher negativ gelaufen.
audima
audima, 8:51 Uhr
0
Der Notnagel ist der Cashbestand. Sonst wäre Biontech m.b.M.n. gegenwärtig im freien Fall.
audima
audima, 8:48 Uhr
0
https://www.t-online.de/finanzen/aktuelles/wirtschaft/id_101511326/biontech-betriebsrat-wirft-fuehrung-sexismus-und-diskriminierung-vor.html
H
Hopper58, 8:37 Uhr
0
Jefferies & Company Inc. BioNTech (ADRs) Buy 08:31 Uhr NEW YORK (dpa-AFX Analyser) - Das Analysehaus Jefferies hat die Einstufung für Biontech nach Zahlen zum dritten Quartal mit einem Kursziel von 138 US-Dollar auf "Buy" belassen. Sowohl der Umsatz als auch das Ergebnis je Aktie hätten die jeweiligen Konsensschätzungen übertroffen, schrieb Akash Tewari in seiner am Mittwoch vorliegenden Reaktion. Mit Blick voraus hänge das Aufwärtspotenzial für den Kurs wohl vor allem vom Onkologie-Hoffnungsträger Pumitamig ab./rob/bek/ag Veröffentlichung der Original-Studie: 03.11.2026 / 19:01 / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 03.11.2026 / 19:01 / Zeitzone in Studie nicht angegeben
Manglobus
Manglobus, 8:20 Uhr
0

BioNTech SE (BNTX) (Q3 2026) Earnings Call Highlights: Oncology Pipeline Momentum Builds as COVID Revenue Declines BioNTech SE (BNTX) reaffirmed full-year 2026 guidance while spotlighting strong Gotistobart and Pumitamig data, a EUR 16.2 billion cash position, and mixed mRNA cancer vaccine results. GuruFocus News 11/04/2026 04:04 'Positive Points BioNTech SE reported strong overall survival data for Gotistobart in squamous non-small cell lung cancer, with median OS of 18.5 months versus 10 months for chemotherapy (HR 0.56), reducing risk of death by 44%. The combination of Pumitamig and LPD (B7-H3 ADC) showed remarkable efficacy in small cell lung cancer, with 92% ORR in first-line, 76% in second-line, and 52% in third-line or later, and a manageable safety profile. BioNTech SE (BNTX) maintains a strong financial position with EUR 16.2 billion in cash and equivalents, providing flexibility to advance its pipeline and pursue partnerships. The company is advancing a broad late-stage pipeline with multiple registrational trials, including seven global pivotal studies for Pumitamig expected by end of 2026, supporting its goal to become a multiproduct company by 2030. BioNTech SE (BNTX) is adapting its ROSETTA Breast 01 trial to the evolving standard of care by replacing chemotherapy with a TROP2 ADC in collaboration with Gilead, potentially positioning Pumitamig as a first-in-class combination therapy. Negative Points Total revenues declined to EUR 1.3 billion in Q3 2026 from EUR 1.5 billion in the prior year, mainly due to anticipated lower COVID-19 vaccine demand. Adjusted R&D expenses increased to EUR 579 million from EUR 479 million year-over-year, reflecting greater investment in prioritized programs, which may pressure near-term profitability. The Phase 2 trial of autogene cevumeran in adjuvant colorectal cancer was discontinued due to a numerical imbalance in overall survival, raising concerns about the mRNA cancer immunotherapy program. The Phase 2/3 trial of BNT113 in HPV16-positive head and neck cancer did not meet its primary endpoint of progression-free survival at the first interim analysis, although it continues for overall survival. The Phase 3 trial of trastuzumab pamitecan (TPAM) in HER2-low metastatic breast cancer showed only a modest improvement in progression-free survival, with a higher rate of interstitial lung disease, limiting its potential benefit.' https://www.gurufocus.com/news/9167615/biontech-se-bntx-q3-2026-earnings-call-highlights-oncology-pipeline-momentum-builds-as-covid-revenue-declines?utm_source=marketwatch&utm_medium=syndication&utm_campaign=headlines&r=4bf001661e6fdd88d0cd7a5659ff9748&mod=mw_quote_news

Zu viel an nichtssagendem Text und keine wirklich neuen News.
Manglobus
Manglobus, 7:51 Uhr
0
Hier wird von BT leider gar nichts Neues kommuniziert. Die Forschungsergebnisse zeigen zum Teil 1-2 Jahre an einer möglichen Lebensverlängerung, aber keinen Stillstand bei den Krankheiten. Dies ist sehr ernüchternd und nicht hilfreich, dass der Kurs gestärkt wird. Schade!
H
Hopper58, 7:31 Uhr
0
BioNTech SE (BNTX) (Q3 2026) Earnings Call Highlights: Oncology Pipeline Momentum Builds as COVID Revenue Declines BioNTech SE (BNTX) reaffirmed full-year 2026 guidance while spotlighting strong Gotistobart and Pumitamig data, a EUR 16.2 billion cash position, and mixed mRNA cancer vaccine results. GuruFocus News 11/04/2026 04:04 'Positive Points BioNTech SE reported strong overall survival data for Gotistobart in squamous non-small cell lung cancer, with median OS of 18.5 months versus 10 months for chemotherapy (HR 0.56), reducing risk of death by 44%. The combination of Pumitamig and LPD (B7-H3 ADC) showed remarkable efficacy in small cell lung cancer, with 92% ORR in first-line, 76% in second-line, and 52% in third-line or later, and a manageable safety profile. BioNTech SE (BNTX) maintains a strong financial position with EUR 16.2 billion in cash and equivalents, providing flexibility to advance its pipeline and pursue partnerships. The company is advancing a broad late-stage pipeline with multiple registrational trials, including seven global pivotal studies for Pumitamig expected by end of 2026, supporting its goal to become a multiproduct company by 2030. BioNTech SE (BNTX) is adapting its ROSETTA Breast 01 trial to the evolving standard of care by replacing chemotherapy with a TROP2 ADC in collaboration with Gilead, potentially positioning Pumitamig as a first-in-class combination therapy. Negative Points Total revenues declined to EUR 1.3 billion in Q3 2026 from EUR 1.5 billion in the prior year, mainly due to anticipated lower COVID-19 vaccine demand. Adjusted R&D expenses increased to EUR 579 million from EUR 479 million year-over-year, reflecting greater investment in prioritized programs, which may pressure near-term profitability. The Phase 2 trial of autogene cevumeran in adjuvant colorectal cancer was discontinued due to a numerical imbalance in overall survival, raising concerns about the mRNA cancer immunotherapy program. The Phase 2/3 trial of BNT113 in HPV16-positive head and neck cancer did not meet its primary endpoint of progression-free survival at the first interim analysis, although it continues for overall survival. The Phase 3 trial of trastuzumab pamitecan (TPAM) in HER2-low metastatic breast cancer showed only a modest improvement in progression-free survival, with a higher rate of interstitial lung disease, limiting its potential benefit.' https://www.gurufocus.com/news/9167615/biontech-se-bntx-q3-2026-earnings-call-highlights-oncology-pipeline-momentum-builds-as-covid-revenue-declines?utm_source=marketwatch&utm_medium=syndication&utm_campaign=headlines&r=4bf001661e6fdd88d0cd7a5659ff9748&mod=mw_quote_news
DiMarco
DiMarco, Gestern 23:49 Uhr
0
Wo sind jetzt die Hater???
DiMarco
DiMarco, Gestern 23:41 Uhr
0
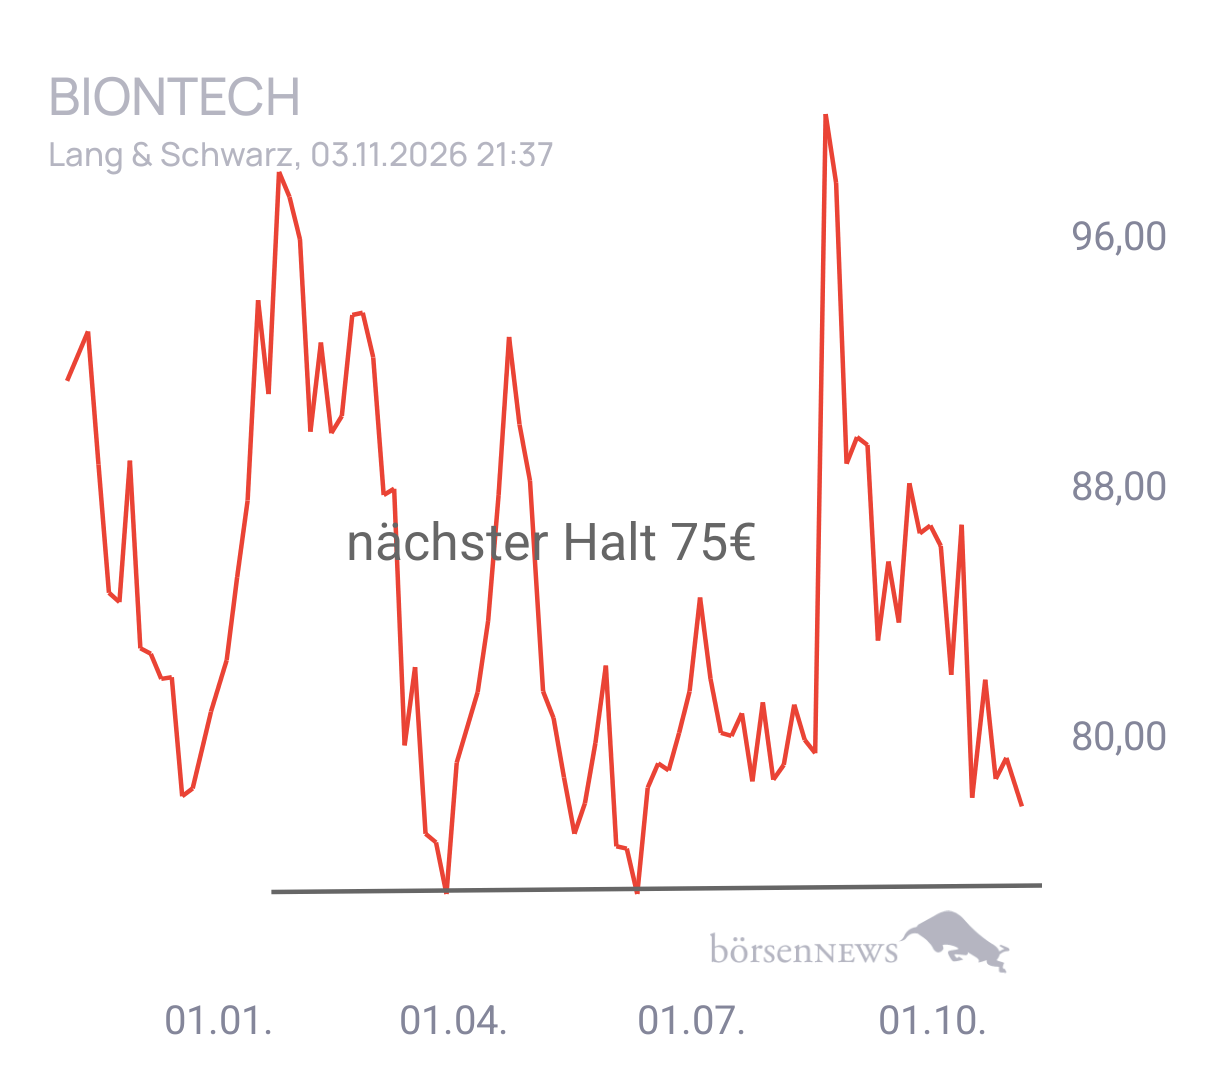
Mario0815 BioNTech

Nächster Halt, Wiederstand bei 75€, sollte dieses nicht halten, fällt auf alle Fälle noch das August tief 2024 von 72,50€.

Schon mal die Zacken gesehen = ideal für Trading 😂 Die meisten hier hatten darüber gelacht = anscheinend ist es jetzt verstummt . Mit die Gewinne daraus werde ich mir mal später was gönnen, was mich nichts mehr kostet 😉
DiMarco
DiMarco, Gestern 22:52 Uhr
0
Nur **** halten seit über 200 oder gar 300 € strong. Die besten waren dann mit ihren Sparpläne um damit EK zu senken 😂
Anzeige
Consorsbank
Meistdiskutiert
Thema
1 DAX Prognose / Germany 40 +3,07 %
2 MICRON TECHNOLOGY Hauptdiskussion -6,84 %
3 für alle, die es ehrlich meinen beim Traden.
4 DAX / Germany 40 Hauptdiskussion +3,07 %
5 Strategy B +4,76 %
6 RHEINMETALL Hauptdiskussion -4,96 %
7 AFC ENERGY Hauptdiskussion +0,90 %
8 Super Micro Computer Hauptdiskussion -10,78 %
9 Renk und alles was dazugehört -1,15 %
10 Investmentchancen +3,71 %
Alle Diskussionen
Aktien
Thema
1 MICRON TECHNOLOGY Hauptdiskussion -6,84 %
2 Strategy B +4,76 %
3 RHEINMETALL Hauptdiskussion -5,21 %
4 AFC ENERGY Hauptdiskussion +0,90 %
5 Super Micro Computer Hauptdiskussion -10,78 %
6 Renk und alles was dazugehört -1,15 %
7 Investmentchancen +3,71 %
8 Battalion -7,33 %
9 JINKOSOLAR Hauptdiskussion +9,22 %
10 LS TELCOM Hauptdiskussion -2,16 %
Alle Diskussionen